La factibilidad eléctrica ha pasado de ser un valor agregado a un filtro de eliminación para instalar una nave industrial: Spot2.mx.
Los nuevos nodos ferroviarios y carreteros reconfiguran los radios de influencia y para generar un boom de plusvalía en las zonas que se ubiquen los inmuebles comerciales.,
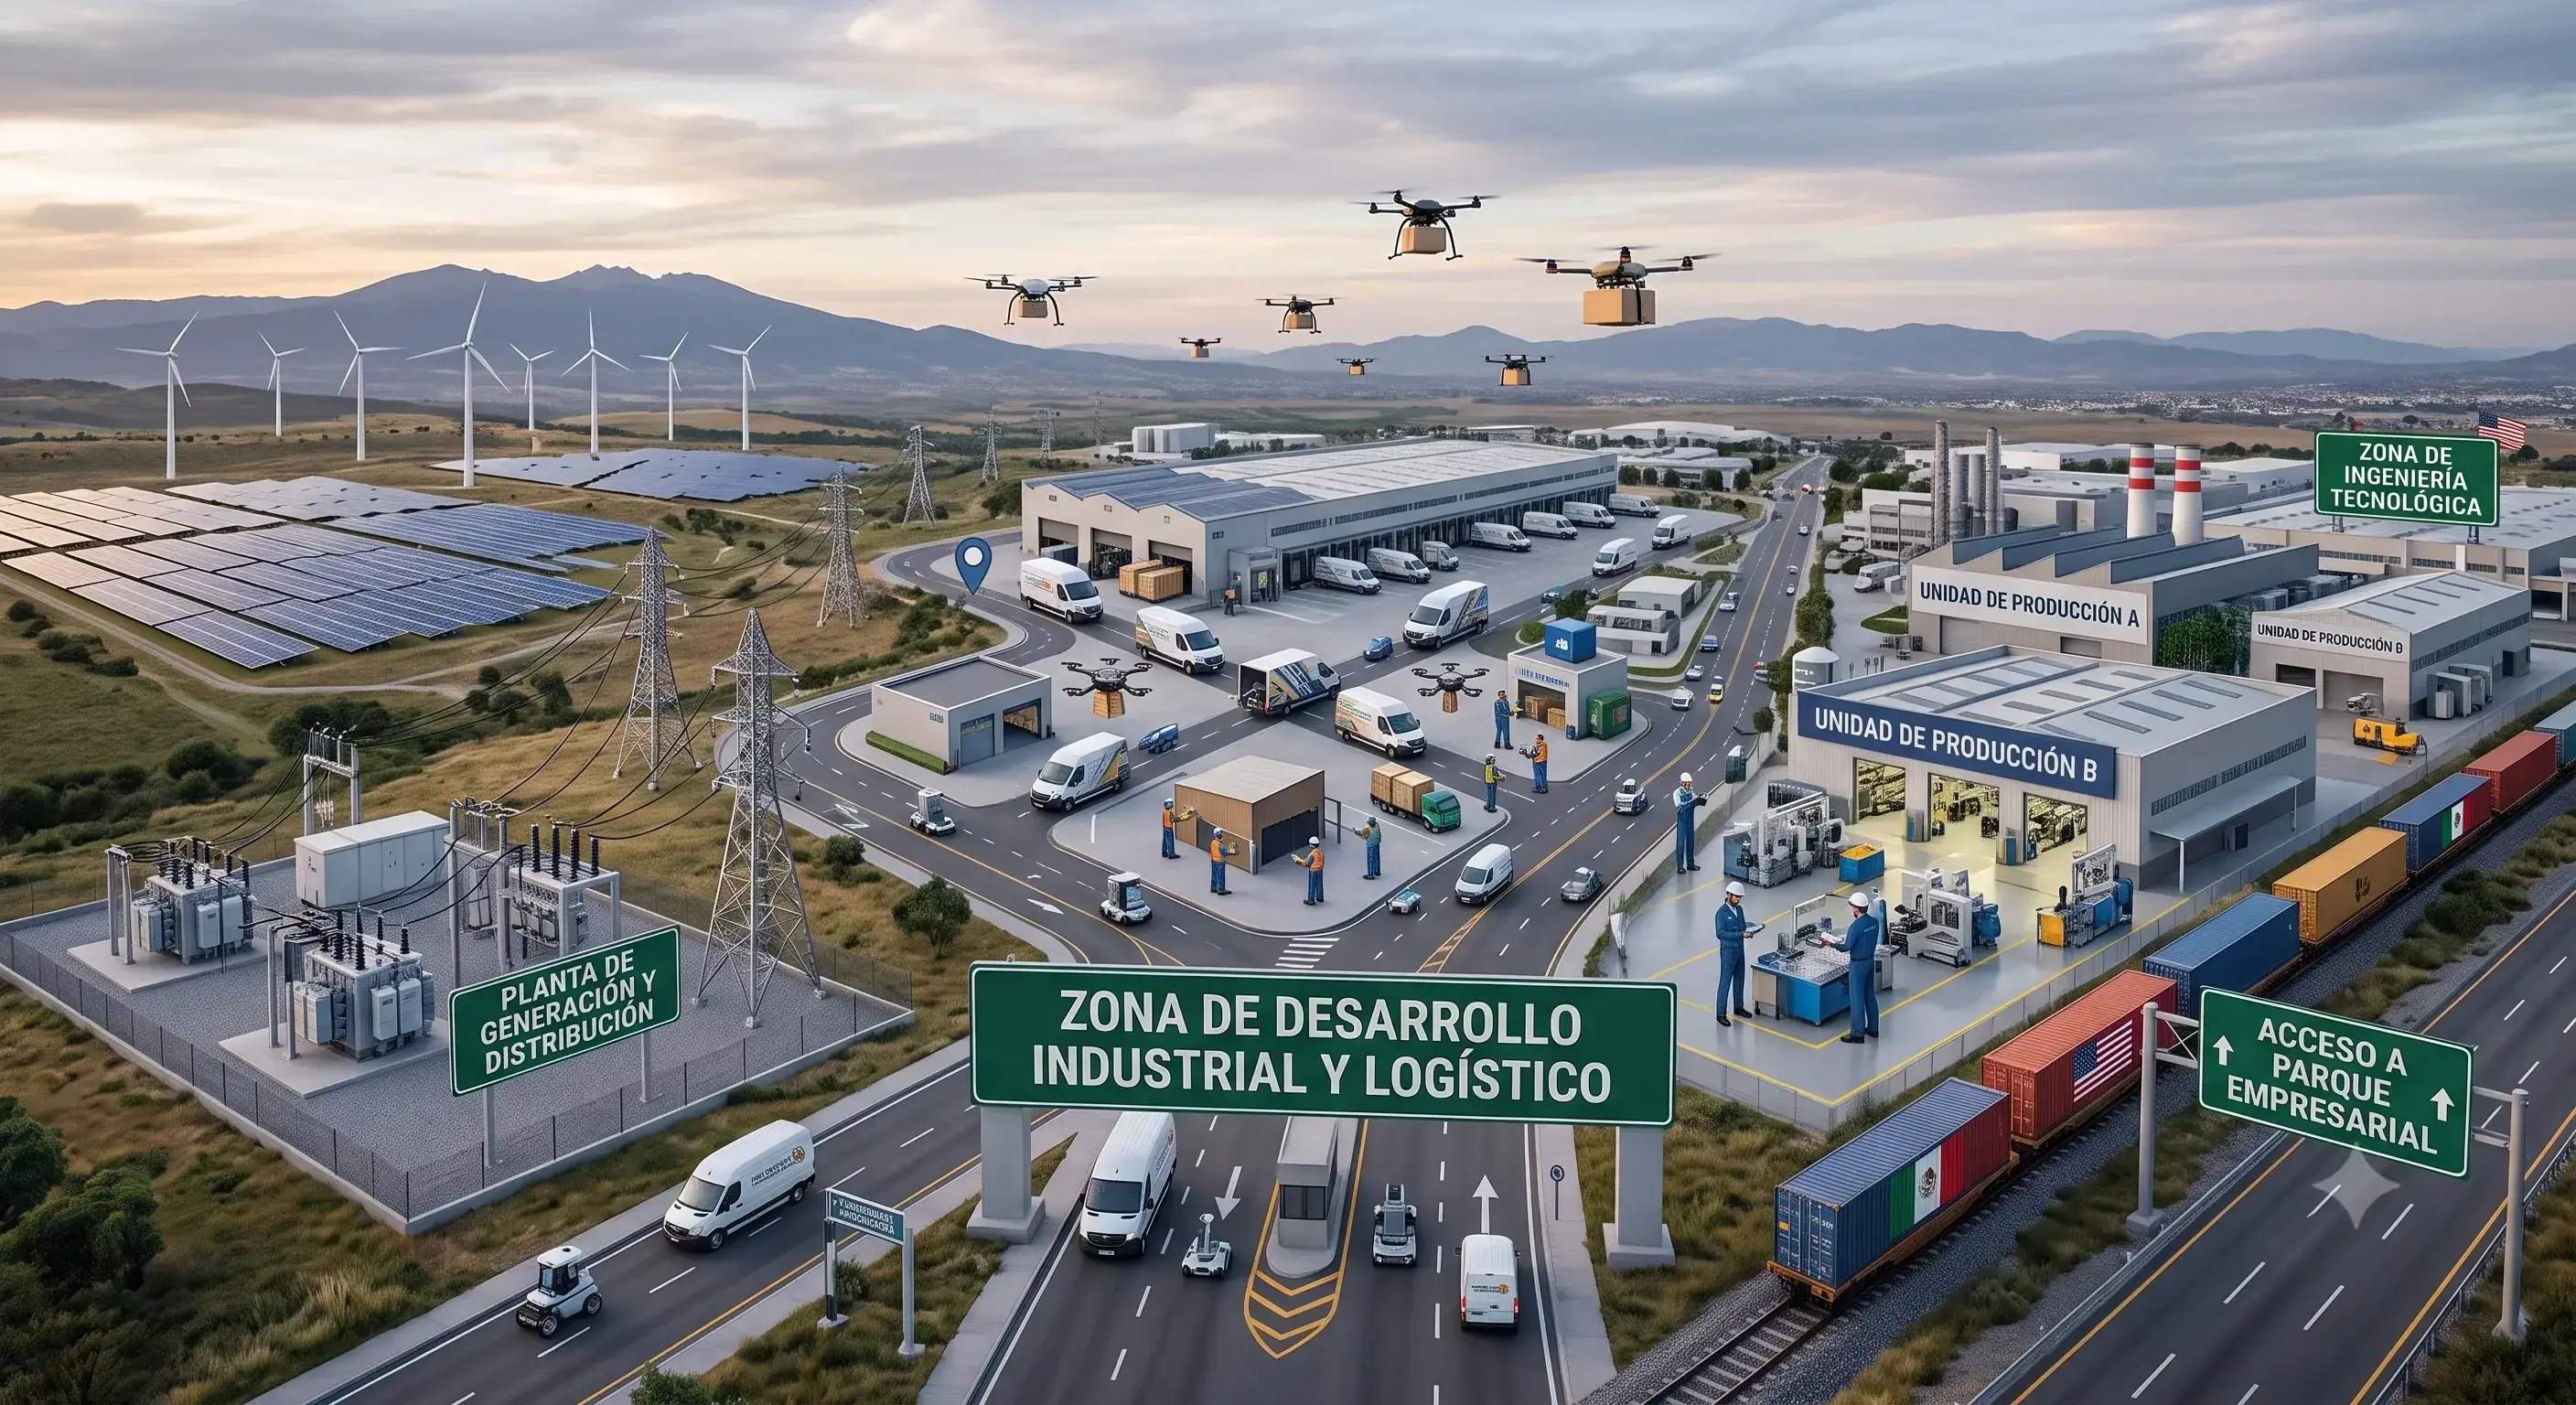
CDMX, a 21 de septiembre de 2026.- En los recursos etiquetados en el Proyecto de Presupuesto de Egresos de la Federación (PPEF) 2027, entregado al Congreso de la Unión hace unos días, se identifican tres ejes clave que redefinirán la absorción y el valor del metro cuadrado de inmuebles industriales y comerciales en los próximos años: disponibilidad eléctrica, infraestructura vial y ferroviaria, y consolidación de parques y polos de desarrollo.
Vianey Macías, Head de Market Research para Spot2.mx, señaló que al cruzar estos datos con la información más reciente de la Asociación Mexicana de Parques Industriales Privados (AMPIP) y con lo que ellos por su cuenta han venido observando del comportamiento industrial a nivel nacional, el mercado inmobiliario industrial y comercial enfrenta una variable que ya no es opcional: la energía disponible decide dónde se construye y a qué precio se renta.
"En los modelos actuales de site selection industrial, la factibilidad eléctrica ha pasado de ser un valor agregado a un filtro de eliminación directa", anticipa Macías.
¿Qué dicen los expertos sobre el nuevo valor inmobiliario?
Según cifras del gobierno federal, se proyecta la incorporación de 32 mil MW al Sistema Interconectado Nacional, respaldados por 244 mil millones de pesos inyectados por la Comisión Federal de Electricidad (CFE) para modernizar las redes de transmisión y distribución. A esto se suman 38 proyectos de generación mixta (8,025 MW) y más de 2,500 MW en almacenamiento.
Pero la presión ya es medible desde el lado privado: de acuerdo con AMPIP, actualmente hay 103 parques industriales en construcción en el país —más de 21.5 millones de metros cuadrados de superficie— que requerirán al menos 2,434 megawatts adicionales de capacidad instalada para operar. El déficit no es estático: pasó de 689.92 MW el año pasado a una proyección de 1,107.08 MW para este año, una brecha que crece más rápido de lo que se resuelve.
"En Spot2.mx creemos que la inversión en transmisión es el verdadero indicador. Los desarrolladores en mercados como Querétaro, Monterrey y Guadalajara deben mapear estas nuevas líneas”.
La especialización regional ya es visible: en Querétaro y el Bajío, la demanda proviene cada vez más de data centers y manufactura avanzada, giros que requieren suministro constante y de alto voltaje, mientras que corredores del norte mantienen una vocación más mixta entre manufactura y logística.
"Los corredores que primero aseguren estos nuevos KVA's serán aquellos capaces de atraer a las empresas de manufactura avanzada y data centers, permitiendo comprimir cap rates y negociar rentas premium a largo plazo", explica la especialista.
El mercado ya le puso precio a esto antes de que el gobierno lo confirmara. Según el reporte de cierre del segundo trimestre de Spot2.mx, la renta industrial promedio nacional pasó de $7.90 a $8.60 USD/m² en un solo trimestre, un alza cercana al 9% que la plataforma atribuye a lo que denomina la "prima energética": el sobreprecio que ya pagan los ocupantes por una nave con factibilidad eléctrica documentada frente a una que no la tiene. El contraste es más visible dentro de un mismo mercado que entre mercados distintos: en Monterrey, una nave de alta especificación en Apodaca puede rentarse hasta en $14.33 USD/m², más del doble que una nave estándar en Escobedo ($6.30); en Querétaro, el corredor Aeropuerto promedia $6.20 pero alcanza hasta $14.00 en espacios con redundancia técnica.
Un caso destacado en ese sentido es Nuevo León, el cual concentró cinco de los primeros 20 parques industriales que arrancaron operaciones en 2026 bajo el Plan México, y mantiene otros 38 desarrollos en construcción, una ventaja que se explica en buena parte porque el estado ya cuenta con cerca de 700 MW de energía disponible. Es, hasta ahora, el ejemplo más claro de que asegurar capacidad eléctrica primero se traduce en ventaja de mercado, no solo en discurso.
El segundo eje, explica Macías, son las isócronas y nodos logísticos que reducen el costo de última milla. El gobierno ha informado una inyección de 700 mil millones de pesos para 5 mil kilómetros de carreteras y 70 distribuidores viales, además del avance ferroviario de carga y pasajeros que conectará el centro con el Bajío y el Norte (rutas México-Querétaro, Querétaro-Nuevo Laredo, Querétaro-Guadalajara). Para 2027 se destinarán 150 mil millones de pesos al despliegue de trenes de pasajeros, y se sumará la modernización de siete puertos, con Manzanillo a la cabeza.
"Estos nodos ferroviarios y carreteros reconfiguran los radios de influencia. Al cruzar las variables de infraestructura con los espacios industriales, con certeza consideramos que se podrá visualizar un boom de plusvalía en polígonos industriales y Cedis regionales ubicados en los cruces de estas vías", destacó.
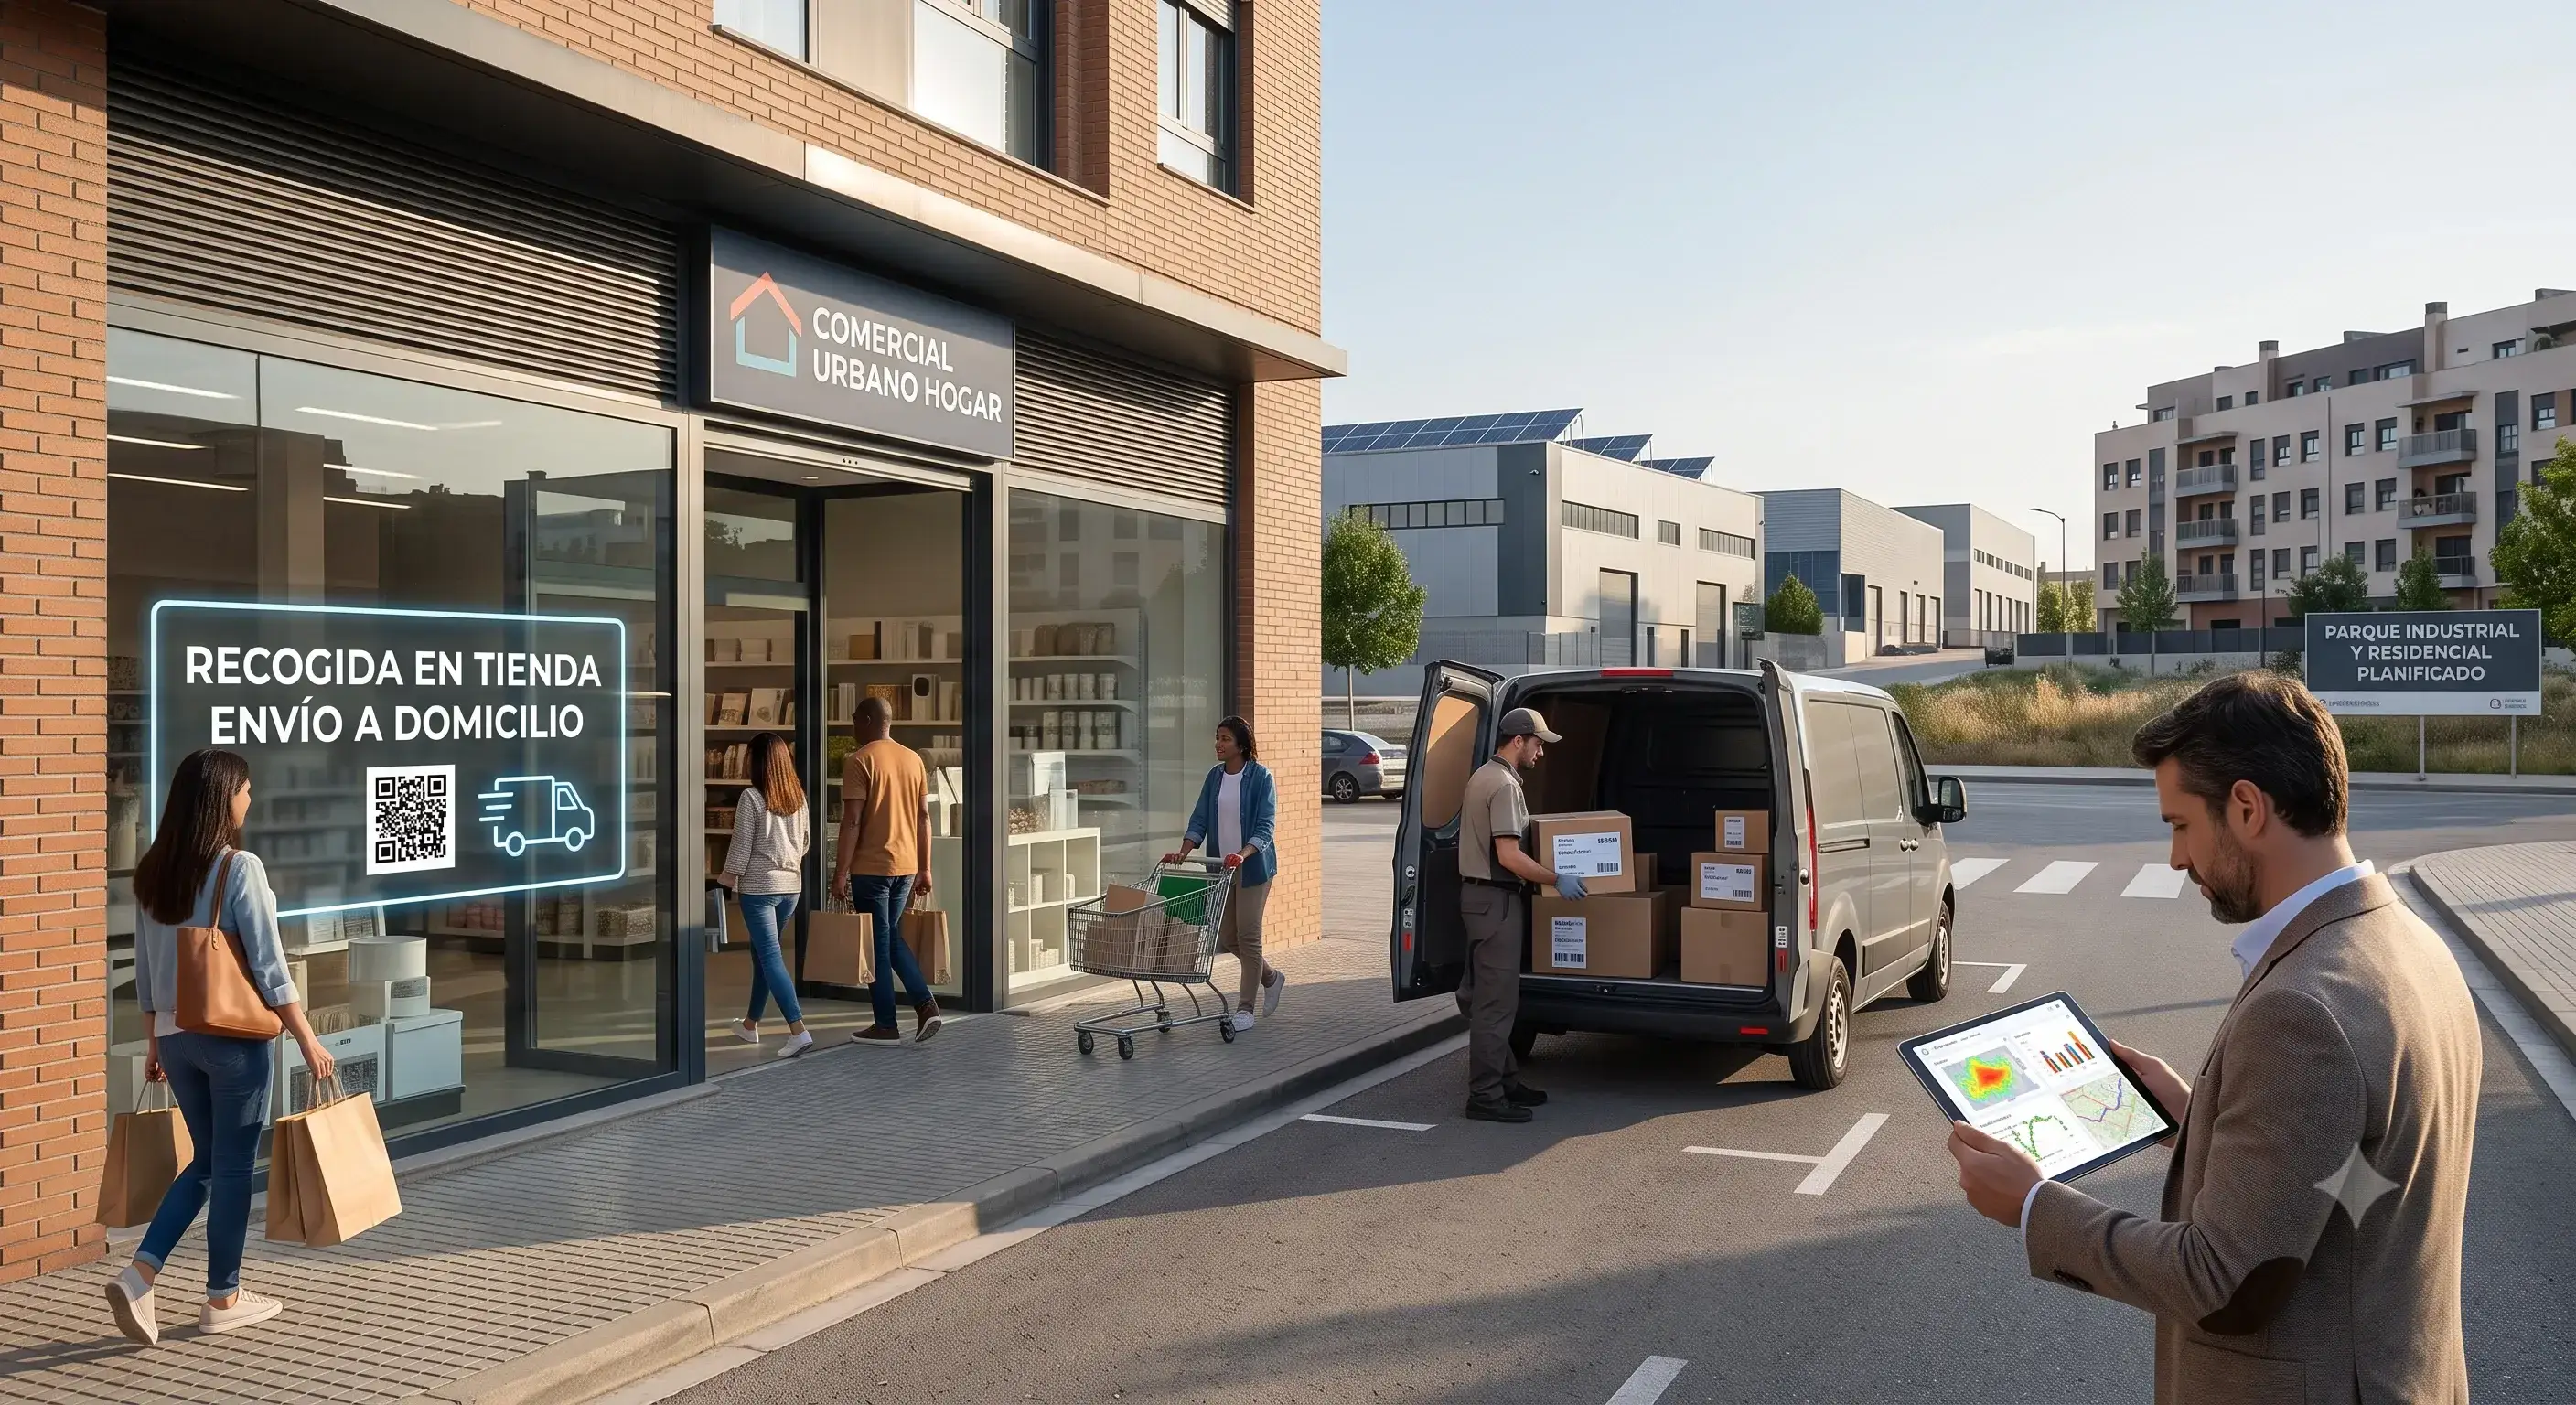
Para el retail y el e-commerce, agregó, estas zonas serán los nuevos epicentros para optimizar tiempos de entrega.
El tercer eje es la expansión de parques industriales y su efecto dominó en retail. "La oferta industrial nunca crece en el vacío; trae consigo una transformación demográfica acelerada", enfatizó la experta.
Actualmente 25 de los 100 parques industriales proyectados por el Plan México ya están en operación, y 10 Polos de Desarrollo Económico avanzan en su consolidación. A esto se suma que, según datos de la AMPIP, que el país cuenta ya con cerca de 490 parques industriales en operación: el 66% de la inversión del sector para este año se destina a nuevos complejos y naves productivas, que en conjunto, sostienen más de 4 mil empresas vinculadas a cadenas productivas estratégicas y cerca de 4 millones de empleos.
"A nivel geoespacial, cada nuevo parque activo detona un micro-mercado. Las marcas de consumo que utilicen inteligencia de ubicación para anticiparse a estos flujos laborales asegurarán los mejores locales comerciales antes de que la curva de maduración del parque se traduzca en saturación de oferta y presión al alza en rentas comerciales de la zona. Los parques industriales ya no se definen por su ubicación, sino por su oferta energética, conectividad, agua, seguridad y talento disponible", apunta Macías.
Para Spot2.mx, tres factores decidirán si la "prima energética" se amplía o se contiene antes de que cierre el año.
El primero es estrictamente eléctrico: si la brecha entre la demanda de los 103 parques en construcción y la capacidad de la red sigue creciendo al ritmo visto entre 2025 y 2026, los activos con factibilidad ya resuelta seguirán capturando valor a costa del inventario que no la tiene (un riesgo de obsolescencia acelerada para naves antiguas, sin importar qué tan bien ubicadas estén). El segundo es la competencia por suelo que representan los Data Centers, un jugador que hace un año prácticamente no figuraba en el mercado industrial y que hoy paga rentas muy por encima de la logística tradicional por el mismo predio con energía disponible, sobre todo en el Valle de México. El tercero es específicamente presupuestal: el PPEF 2027 todavía está sujeto a aprobación legislativa antes del 20 de octubre y el Presupuesto de Egresos antes del 15 de noviembre.
“En el mercado industrial de 2027, ni los kilómetros ni los metros cuadrados van a decidir el valor de un inmueble: lo van a decidir los megawatts disponibles y los minutos que toma llegar a ellos. Eso es justo lo que vamos a seguir midiendo para confirmar si esta tendencia se acelera o se modera hacia el cierre de este año", concluye la experta.