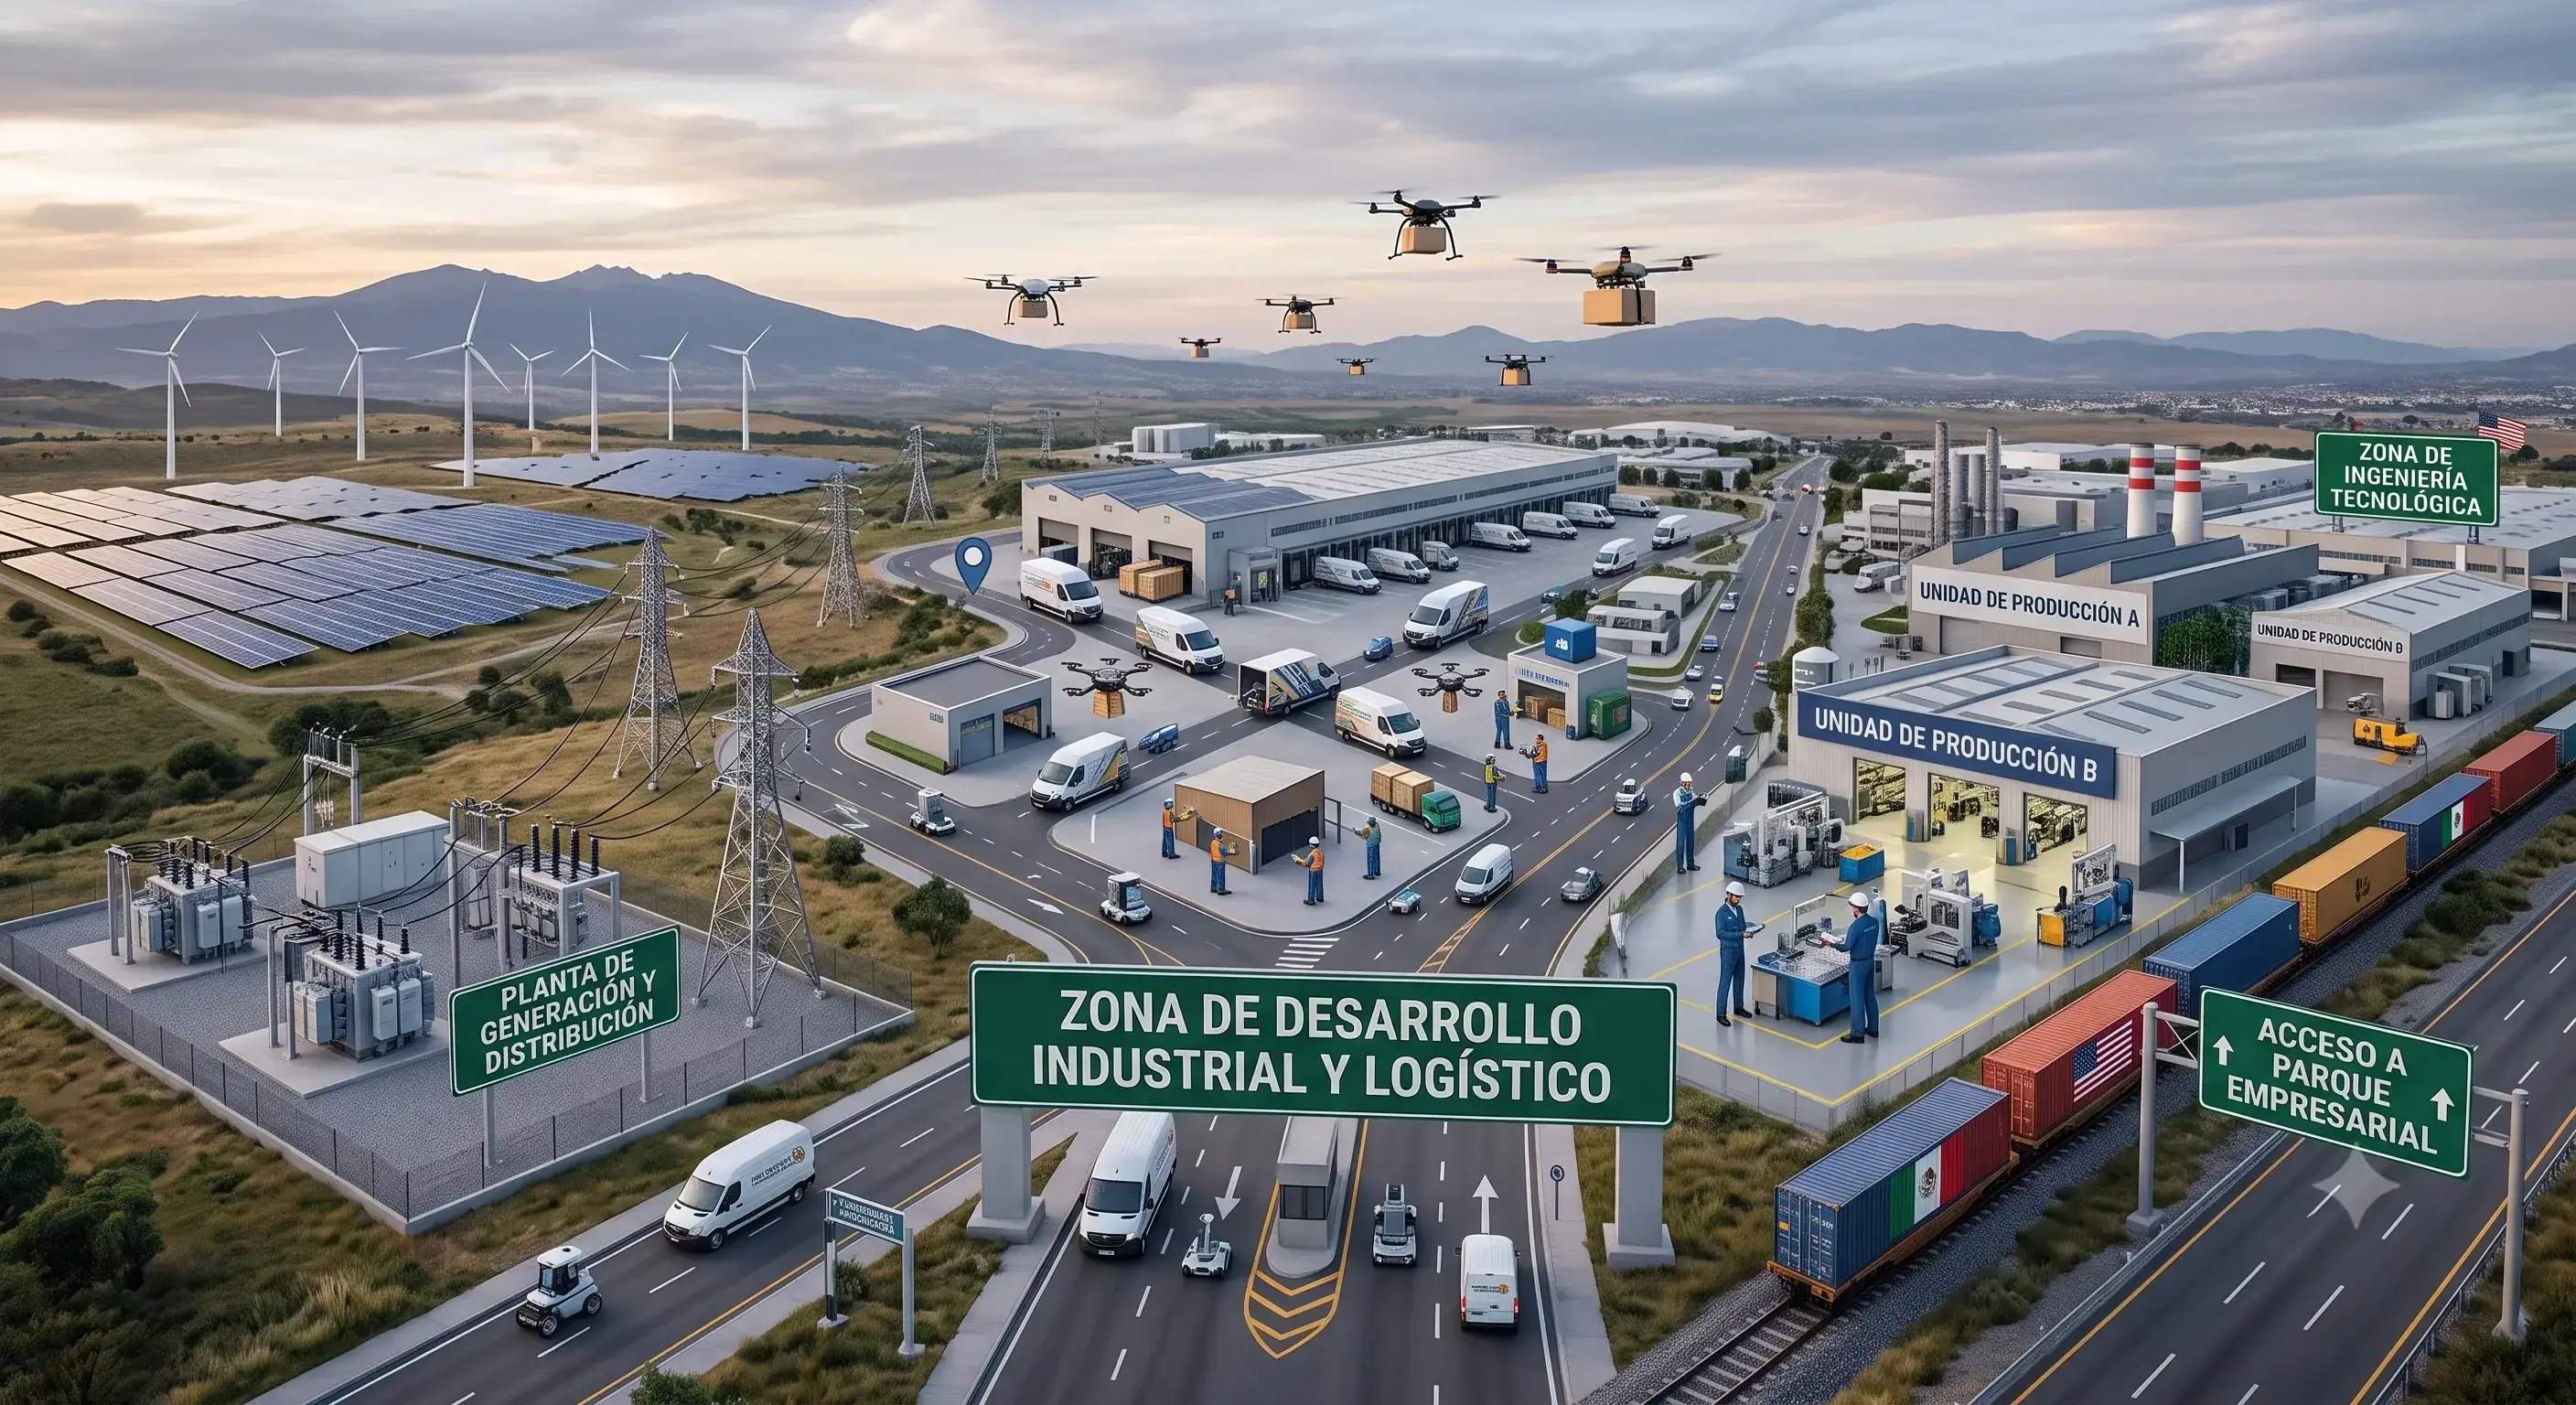
El corredor Huehuetoca-Zumpango, al norte de la ZMVM, inició su boom en 2024 con más de 600,000 m² de absorción; en el primer semestre de 2026 ya acumula más de 200 mil m² transaccionados.
La renta industrial promedio en la ZMVM pasó de 9.17 a 10.36 USD/m² mensuales entre el primer y el segundo trimestre de 2026.
El corredor CTT (Cuautitlán-Tultitlán-Tepotzotlán) concentra 7.8 millones de m² de inventario industrial, prácticamente sin reservas territoriales para desarrollos de gran formato, con una vacancia de apenas 4.2% al cierre del segundo trimestre de 2026 y frente al 3.9% de toda la ZMVM en el mismo periodo.
Para manufactura avanzada y centros de datos, el criterio de decisión ya no es el metro cuadrado disponible, sino los megavatios: Toluca gana terreno por su infraestructura eléctrica de alta tensión, frente a una red saturada en el núcleo de la ZMVM.
CDMX, a 17 de septiembre de 2026.- El corredor industrial Huehuetoca-Zumpango, al norte de la Zona Metropolitana del Valle de México (ZMVM), inició su boom en 2024, impulsado por transacciones masivas que cerraron ese año con más de 600 mil m² de absorción. La tendencia no ha cambiado: durante el primer semestre de 2026 ya acumula más de 200 mil m² transaccionados, según datos de la plataforma inmobiliaria especializada Spot2.mx. Es la misma dirección de crecimiento, del centro saturado hacia sus periferias, que el gobierno federal acaba de reconocer oficialmente con la publicación, el 25 de agosto, de la Declaratoria de Modificación de la ZMVM, con entrada en vigor al día siguiente, que pasó de 76 a 84 municipios y demarcaciones al incorporar siete nuevos municipios de Hidalgo (que se suman a Tizayuca, ya integrado desde antes) y, por primera vez, uno de Morelos.
¿Por qué es tan importante la factibilidad energética?
La renta industrial promedio en la ZMVM pasó de 9.17 a 10.36 USD/m² mensuales tan sólo entre el primer y el segundo trimestre de 2026. No es ningún secreto que buscar metros cuadrados en corredores centrales como Azcapotzalco o Naucalpan se ha vuelto una cacería de inventario, según Spot2.mx. La urgencia del e-commerce por acercar los productos al consumidor final ha chocado con una oferta inelástica, empujando los precios de salida a niveles récord: en algunos casos, la renta de naves Clase A en esos corredores ya supera los 14 dólares por metro cuadrado al mes. La nueva delimitación oficial reconoce ese mismo desplazamiento del lado norte del mapa, al incorporar a Hidalgo; del lado poniente, hacia Toluca-Lerma, todavía no.
"Los datos de mercado casi siempre le llevan ventaja a la política pública. El capital institucional ya venía trazando desde hace un par de años estas fronteras antes que el propio Estado", señala Vianey Macías, Head de Market Research en Spot2.mx. "Lo vimos con Hidalgo: el capital industrial ya operaba esa región como parte de la ZMVM mucho antes de que el ordenamiento territorial lo reconociera en papel."
El corredor CTT (Cuautitlán, Tultitlán y Tepotzotlán), que la firma describe como el gran termómetro logístico del país, concentra 7.8 millones de m² de inventario con una disponibilidad de apenas 4.2% al cierre del segundo trimestre de 2026 y frente al 3.9% de toda la ZMVM en el mismo periodo y prácticamente sin reservas territoriales para construir nuevos complejos de gran formato (Big Boxes). Esa saturación ha empujado la inversión hacia corredores que hasta hace poco no competían con el núcleo de la metrópoli, como Huehuetoca, el eje AIFA-Zumpango o Tepeji del Río, del lado de Hidalgo, el cual apenas se incorporó formalmente con este decreto.
"Cuando el inventario Clase A se vuelve más escaso en el corredor CTT, la expansión empieza a desplazarse hacia donde todavía hay tierra, construcción y margen operativo, y es lo que impulsa hoy a estos corredores emergentes", explica Macías. "Esta integración crea una zona donde la consolidación y cercanía con el CTT se complementa perfectamente con la disponibilidad de tierra, factibilidad eléctrica y la conectividad que aportan Huehuetoca, el AIFA y el Arco Norte."
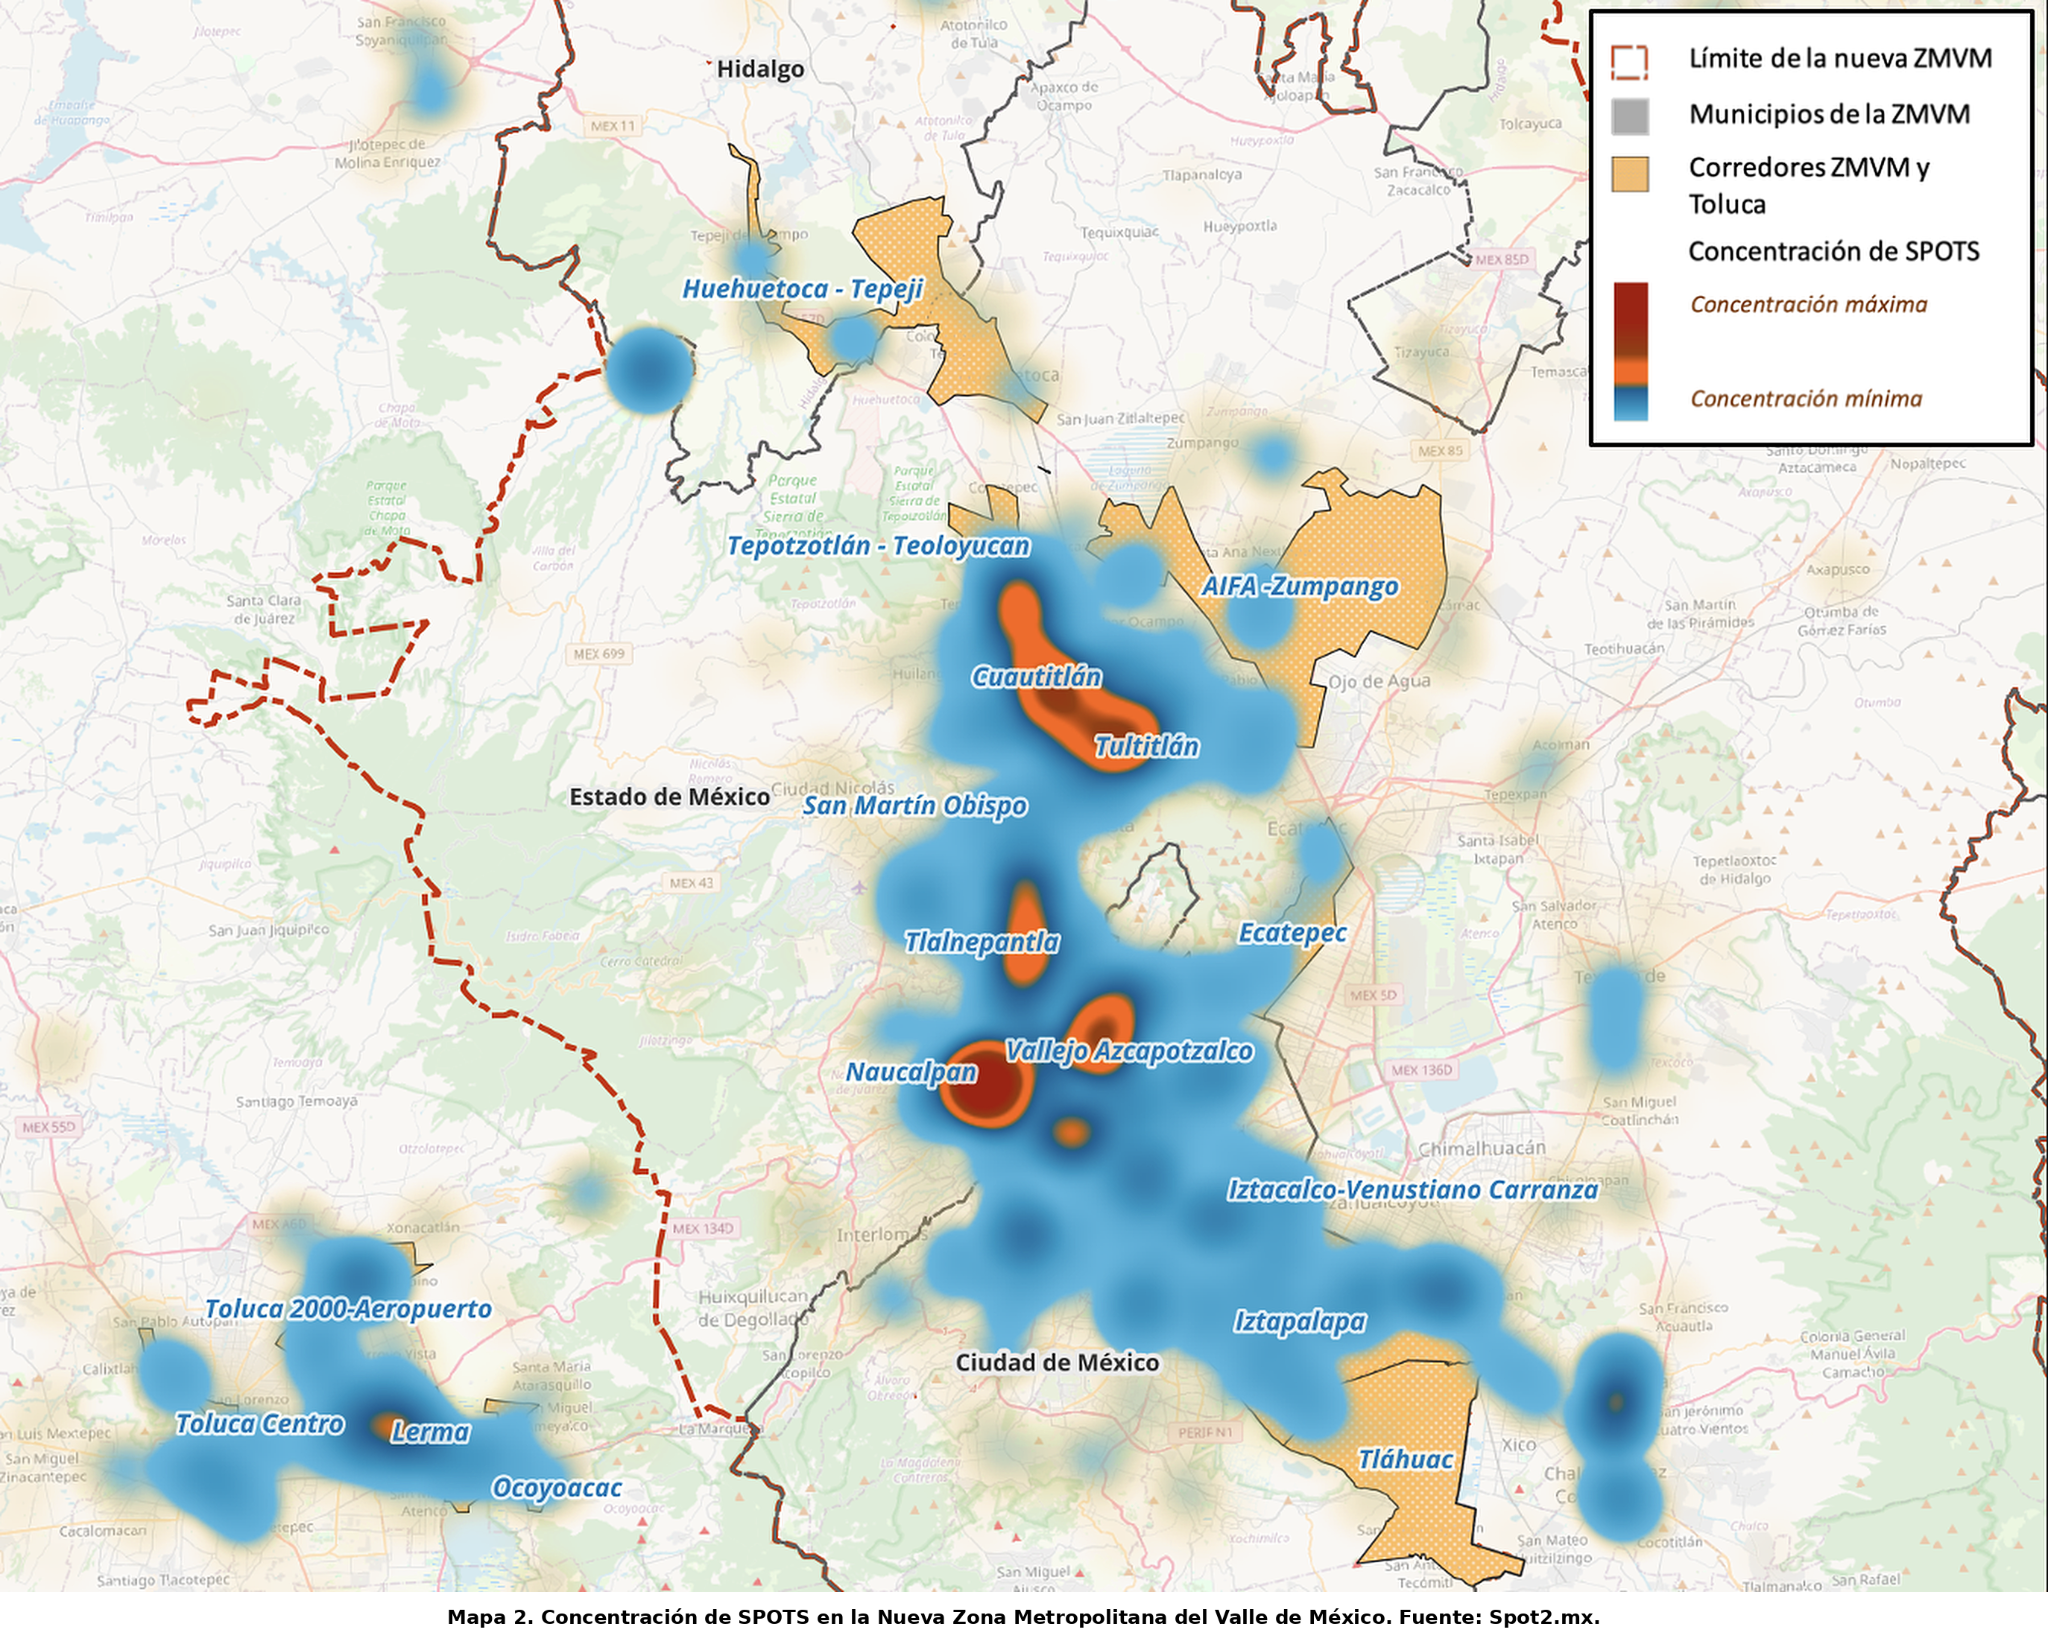
Al segundo trimestre de 2026, Hidalgo ya operaba con una de las disponibilidades industriales más bajas de todo el país. El propio calendario de anuncios lo confirma: apenas una semana antes del decreto, el 19 de agosto, se presentó la reactivación de la planta cementera de la Cooperativa Cruz Azul en Tula de Allende, uno de los ocho municipios hidalguenses que días después entrarían oficialmente a la ZMVM, con una inversión de 6,500 millones de pesos.
Para Spot2.mx, Toluca-Lerma es la siguiente pieza de este mapa. Lo que hasta hace poco operaba como un clúster satélite, independiente del resto de la ZMVM, hoy se consolida como el corredor con mayor densidad de proyectos de manufactura avanzada al poniente de la metrópoli. Toluca capitaliza infraestructura de alta tensión y subestaciones con capacidad excedente frente a una red eléctrica saturada en el núcleo de la ZMVM, lo que la posiciona como el corredor con mayor resiliencia energética de la región para operaciones corporativas de alto consumo.
"En manufactura avanzada, centros de datos y electromovilidad, el factor decisivo para invertir ya no es la disponibilidad de metros cuadrados, sino la de megavatios", pondera Macías. "Una planta de motores eléctricos no negocia primero el precio del terreno: negocia la certeza de que va a tener la energía que necesita el día que empiece a operar. Ese cambio de pregunta es el que está redibujando el mapa industrial de todo el Valle de México, y es exactamente el que hoy favorece a Toluca."
Tener suelo disponible, conectividad carretera y factibilidad eléctrica muestra hacia dónde quiere ir el capital, pero es el entorno socioterritorial el que termina decidiendo si esos proyectos se materializan, según el análisis de Spot2.mx. El estrés hídrico crónico de la región y la exigencia de licencia social de las comunidades receptoras ya operan como filtros de viabilidad tan determinantes como el propio uso de suelo: las naves de última generación que no incorporan captación pluvial, tratamiento de agua o circuitos cerrados, advierte la firma, están destinadas a la obsolescencia antes de poner la primera piedra.
"La imposición de macroproyectos industriales sin un consenso genuino con las comunidades receptoras ha demostrado, en distintos puntos del país, ser una estrategia que termina costando más tiempo del que ahorra", advierte Macías. "La licencia social ya pesa tanto como el uso de suelo".
Las inversiones que hoy aterrizan en el sur de Hidalgo y las naves de alta tecnología que se levantan en Toluca confirman, para Spot2.mx, que la descentralización logística y productiva del Valle de México es un fenómeno consumado. El siguiente hito que podría confirmar si el mapa oficial sigue alcanzando al mapa del mercado es el Programa de Ordenación de la Zona Metropolitana del Valle de México (POZMVM), instrumento que definirá cómo se planea agua, movilidad y desarrollo económico en los 84 municipios, y que a la fecha sigue en consulta pública.
Para Spot2.mx, esta transición no es una simple reestructuración de polígonos administrativos: es el paso de un modelo urbano monocéntrico, históricamente concentrado en la dependencia del centro de la capital, hacia un sistema policéntrico y macrorregional en el que el capital, la mano de obra y la infraestructura ya interactúan bajo una lógica que el mapa oficial apenas empieza a reconocer.
"Entender este nuevo mapa no es solo un ejercicio inmobiliario: es una lectura de la competitividad de México. El éxito de la próxima década será de quienes armonicen la demanda del nearshoring y el comercio electrónico con la resiliencia energética, la eficiencia hídrica y el respeto por las comunidades locales: esa ecuación es la que va a decidir quién termina liderando el hub logístico más relevante de toda América Latina", concluye Macías.