
Las rentas y el tipo de espacio que buscan las empresas marcaron el tercer trimestre de 2026 en el mercado de oficinas.
El precio de salida promedio en Spot2 pasó de $21.71 a $21.85 USD/m² al mes, mientras la oferta en la plataforma creció con fuerza: las nuevas publicaciones de oficinas subieron de 4,000 a 6,800 y representaron el 57.9% de los nuevos espacios de la plataforma.
Por su parte, el aumento de la renta fue moderado, de 0.6%, pero los precios subieron en las cuatro zonas metropolitanas analizadas, con el Valle de México y Monterrey a la cabeza. El interés también se tradujo en recorridos: el trimestre sumó 523 visitas agendadas y más de 157,000 m² de oficinas visitadas, y el 83% de esas visitas fue en el Valle de México.
Sin embargo, no cualquier oficina atrae a los inquilinos. En el Valle de México, 89% de la demanda se dirigió a espacios acondicionados o amueblados, y las visitas se concentraron en distritos de negocios consolidados, donde la ubicación y los servicios pesan más que el ahorro en renta.
Para quien busca oficina, comparar rentas ya no basta, ya que también hay que medir cuánto cuesta empezar a operar y qué tan bien ubicado queda el equipo. Con datos del Valle de México, Monterrey, Guadalajara y Querétaro, en nuestro reporte trimestral te damos una base para hacer esa comparación.
Nota editorial: Todos los datos provienen de la actividad en Spot2, incluidos precios publicados, búsquedas y visitas agendadas en la plataforma, por lo que pueden diferir de las cifras generales del mercado.
El mercado de oficinas en seis datos clave del 3Q 2026
El 3Q 2026 cerró con un entorno financiero estable, pero sin alivio. Banxico mantuvo su tasa en 6.50%, la inflación subió a 3.42% y la revisión del T-MEC volvió más selectivo el nearshoring. En este contexto, las empresas cuidan más su capital, y eso se refleja en los principales datos del trimestre:
- 6,800 nuevas publicaciones: los espacios de oficinas registrados pasaron de 4,000 a 6,800, un crecimiento del 70% dentro de la plataforma.
- US$21.85 por m² al mes: el precio de salida promedio en Spot2 aumentó 0.6% frente al trimestre anterior.
- 57.9% de los nuevos espacios: las oficinas representaron más de la mitad de las nuevas publicaciones de Spot2.
- 89% del interés en espacios acondicionados o amueblados: en el Valle de México, estos formatos concentraron las búsquedas frente al 11% de la obra gris.
- 523 visitas agendadas: la superficie asociada a los inmuebles visitados superó los 157,000 m².
- 83% de las visitas en el Valle de México: Guadalajara y Monterrey reunieron 7% cada una, y Querétaro, 3%.
Contexto macroeconómico del tercer trimestre 2026: mercado de oficinas
Durante el tercer trimestre, Banxico mantuvo su tasa de referencia en 6.50% en sus decisiones de agosto y septiembre, y la inflación general subió a 3.42% en la primera quincena de septiembre, según el INEGI.
Para las empresas, esto significa que financiar una mudanza o una adecuación no se abarata, y que cada peso invertido antes de empezar a operar cuenta más.
Este indicador describe la evolución de los precios al consumidor, pero no mide directamente las rentas corporativas ni los costos de acondicionar una oficina. Por eso, el presupuesto de instalación debe construirse con cotizaciones específicas.
En el ámbito comercial, la revisión del T-MEC dio paso a un esquema de revisiones anuales, según la Secretaría de Economía. Es un proceso relevante para las empresas vinculadas con Norteamérica, y su efecto ya se siente en cómo deciden dónde y cómo crecer.
En Spot2 vemos que en el Valle de México, 89% del interés se dirigió a oficinas acondicionadas o amuebladas. Esta preferencia refleja la búsqueda de espacios que requieren menos preparación para ocuparse: con un financiamiento que no se abarata, inmovilizar capital en adecuaciones pesa más.
Precios estables, con la capital y Monterrey al frente
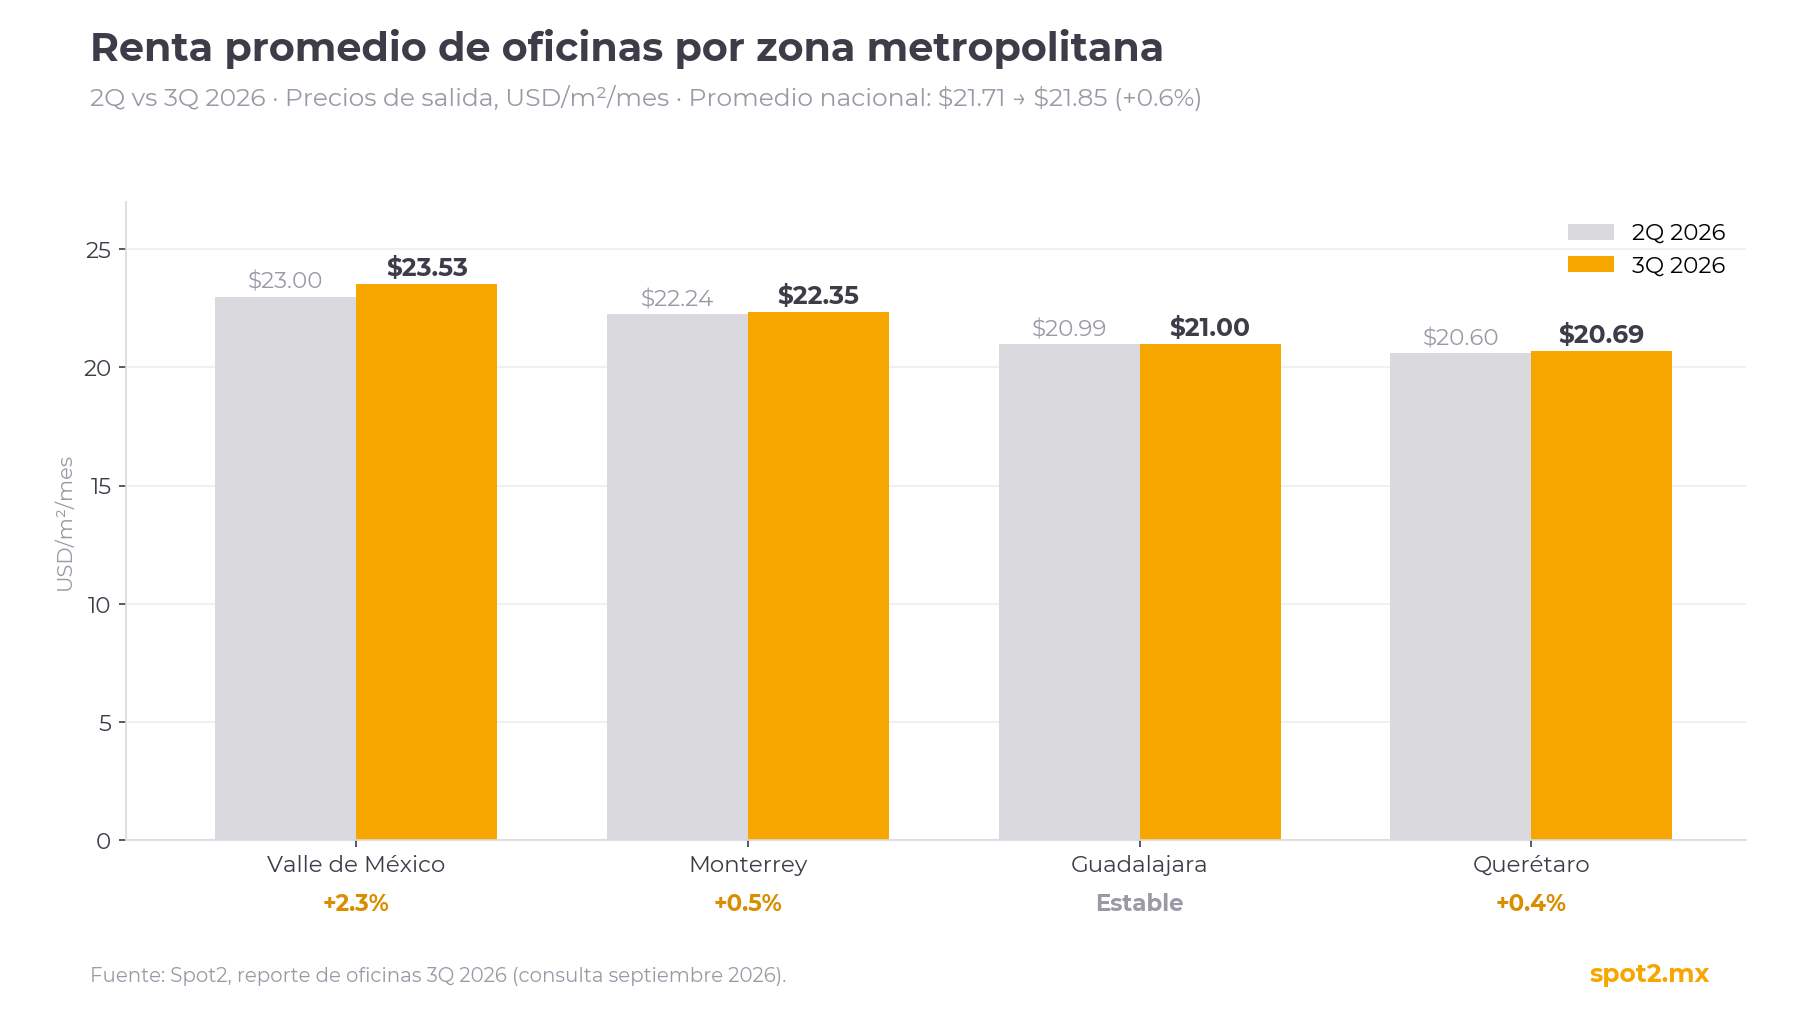
Las cuatro zonas metropolitanas analizadas cerraron el trimestre con precios iguales o un poco más altos que en el 2Q.
Como puedes ver, el Valle de México registró el mayor aumento y sigue siendo el mercado más caro, mientras que Monterrey se mantiene muy cerca. Guadalajara prácticamente no se movió y Querétaro avanzó despacio.
Tabla 1. Comparativa trimestral del mercado de oficinas. Fuente: Spot2, 3Q 2026.
Ahora bien, el crecimiento del inventario tuvo un ritmo distinto en cada ciudad. Septiembre fue el mes de mayor actividad en el Valle de México y Monterrey; Guadalajara tuvo su pico en agosto, y Querétaro mantuvo un ritmo más conservador durante todo el trimestre.
Se paga por inmediatez: la oficina lista para operar manda
Para entender esta tendencia, conviene distinguir las tres formas en que se entrega una oficina:
- Obra gris: el espacio se entrega sin acabados. El inquilino diseña y paga la adecuación.
- Acondicionada: ya tiene adecuaciones interiores, lo que reduce tiempos y gasto inicial.
- Amueblada (Plug & Play): lista para ocuparse de inmediato, con mobiliario e infraestructura incluidos.
En el Valle de México, la preferencia es contundente. Las oficinas acondicionadas concentran 65% de la demanda y las amuebladas 24%. La obra gris apenas capta 11%.
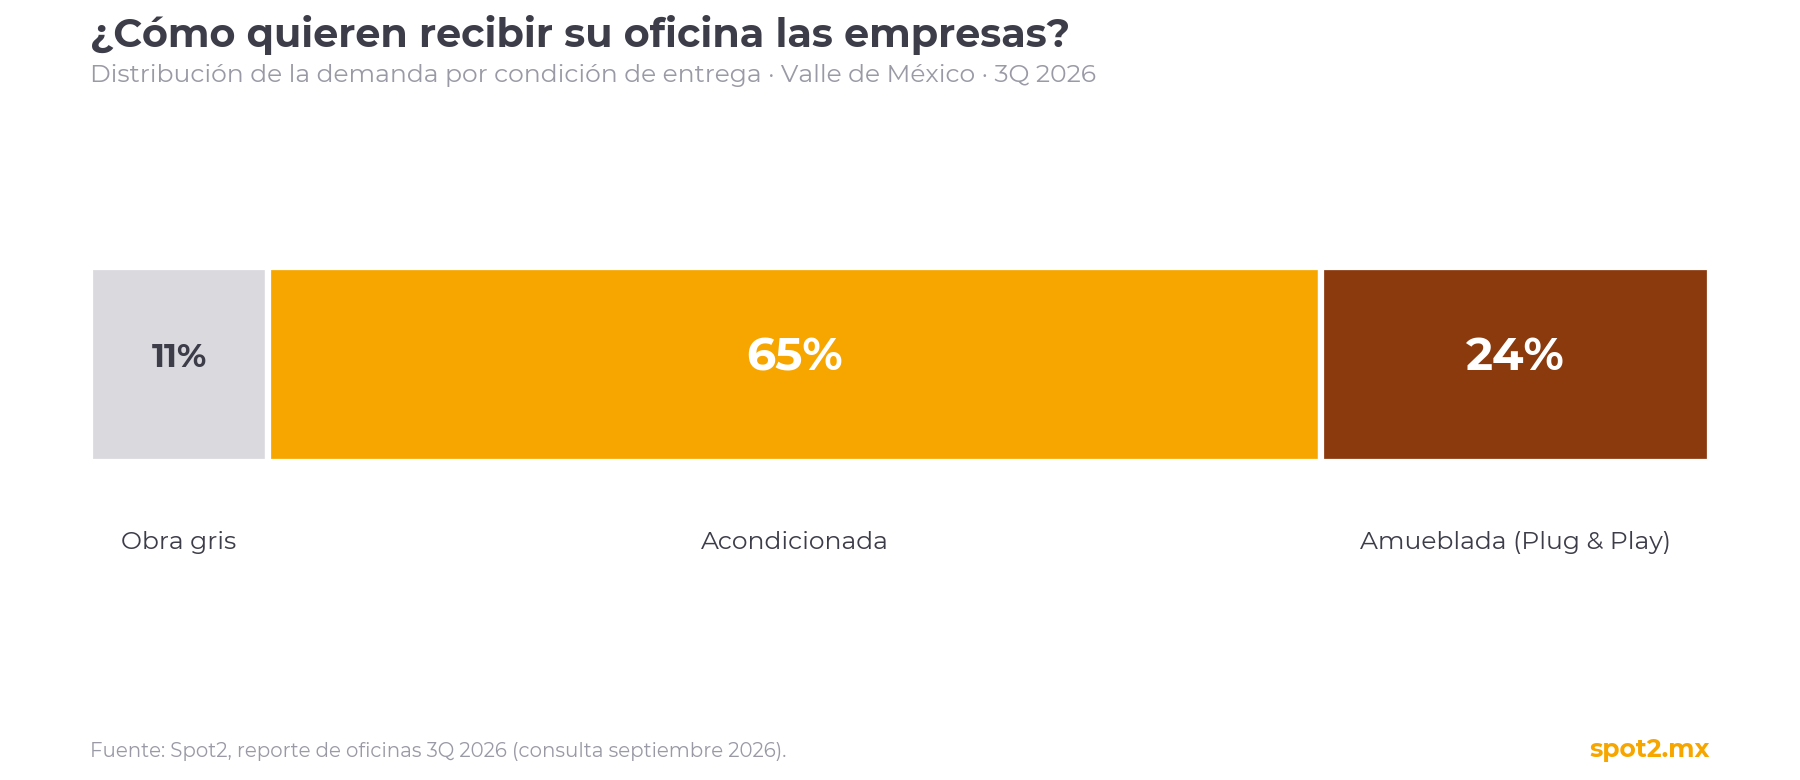
Los precios siguen esa preferencia: los inquilinos pagan una prima por evitar el gasto de capital (CAPEX) y los tiempos de adecuación.
En Lomas Altas, la renta promedio pasa de $22.17 USD/m² en obra gris a $34.80 en formato amueblado. En Polanco Lagos, de $20.81 a $33.27. El fenómeno se repite en otras ciudades:
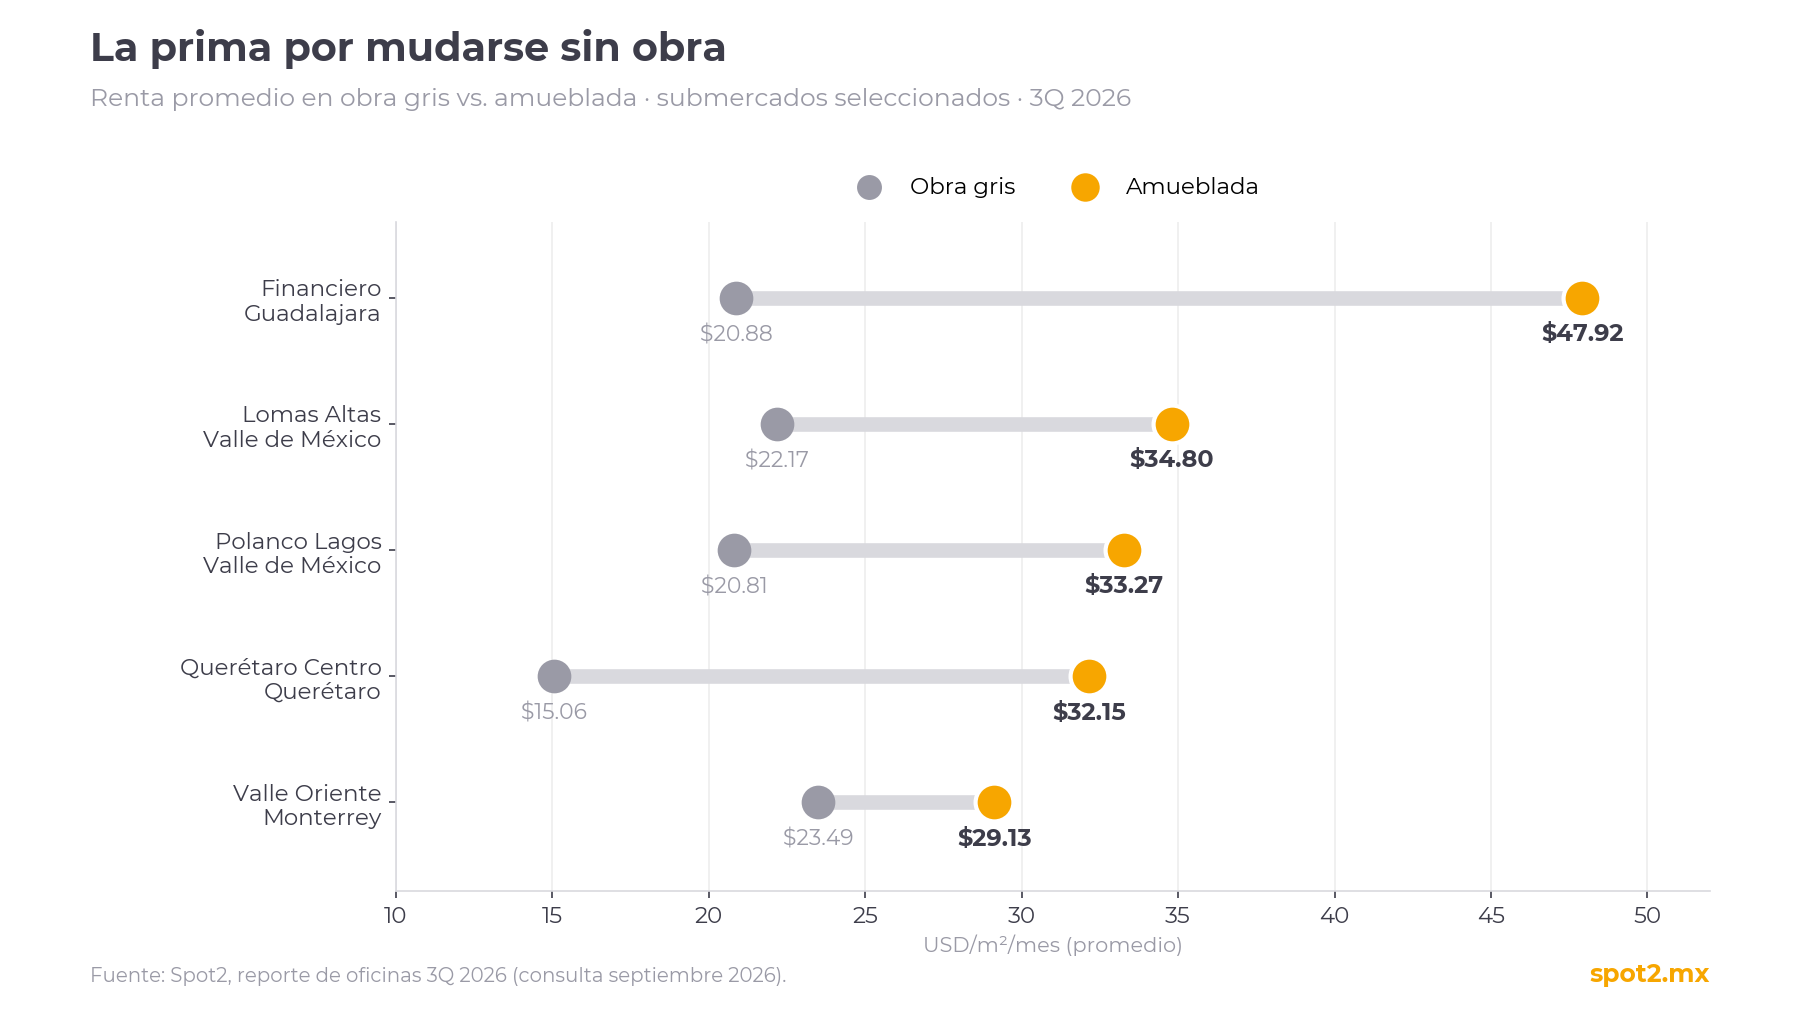
Los techos de mercado también están en este formato. En el Valle de México, cinco submercados superan los $50 USD/m² de máximo en oficinas amuebladas:
- Insurgentes Central y Lomas Palmas: hasta US$52.32/m²/mes.
- Santa Fe: hasta US$52.07/m²/mes.
- Interlomas: hasta US$51.98/m²/mes.
- Polanco Lagos: hasta US$50.40/m²/mes.
En Monterrey, Valle Oriente alcanza US$52.22/m²/mes en oficinas amuebladas y es el único submercado de la ciudad que supera los US$50 en ese formato.
También debes saber que el acondicionamiento no sube la renta de forma pareja. En Bosques, el promedio pasa de $20.58 en obra gris a $27.61 en acondicionado (+34%), pero en Reforma ($24.13 a $24.27) y Nuevo Polanco ($26.10 a $26.20) casi no cambia.
Oficinas más pequeñas, y los grandes formatos en pocos corredores
La mayoría de las búsquedas son por espacios menores a 200 m². En el Valle de México, las oficinas de menos de 100 m² superan el 35% de la demanda en Insurgentes Revolución, Polanco Anzures y Roma-Condesa.
En Querétaro, el corredor Norte concentra cerca del 70% de sus búsquedas en espacios menores a 100 m², y en Guadalajara, Periférico Sur tiene alrededor del 70% de su demanda por debajo de 200 m².
Las operaciones grandes existen, pero solo se buscan donde hay ecosistema de negocios y servicios:
- Valle de México: Lomas Altas, Lomas Palmas, Reforma y Santa Fe captan la mayor parte de la demanda de 401 a 3,000 m².
- Monterrey: la demanda de 801 a 3,000 m² se reparte entre Centro, Margaín-Gómez Morín y Valle Oriente; la de más de 3,000 m² aparece principalmente en Margaín-Gómez Morín.
- Guadalajara: Puerta de Hierro es el único corredor con requerimientos superiores a 3,000 m².
- Querétaro: más del 35% de las búsquedas en Querétaro Centro supera los 800 m².
El centro gana el embudo: de la búsqueda a la visita
Ahora bien, las visitas muestran dónde las empresas pasan de comparar opciones en línea a recorrer espacios. En el trimestre se agendaron 523 visitas a oficinas, que sumaron más de 157 mil m² recorridos. El mercado es muy centralista: el Valle de México concentró 83% de las visitas.
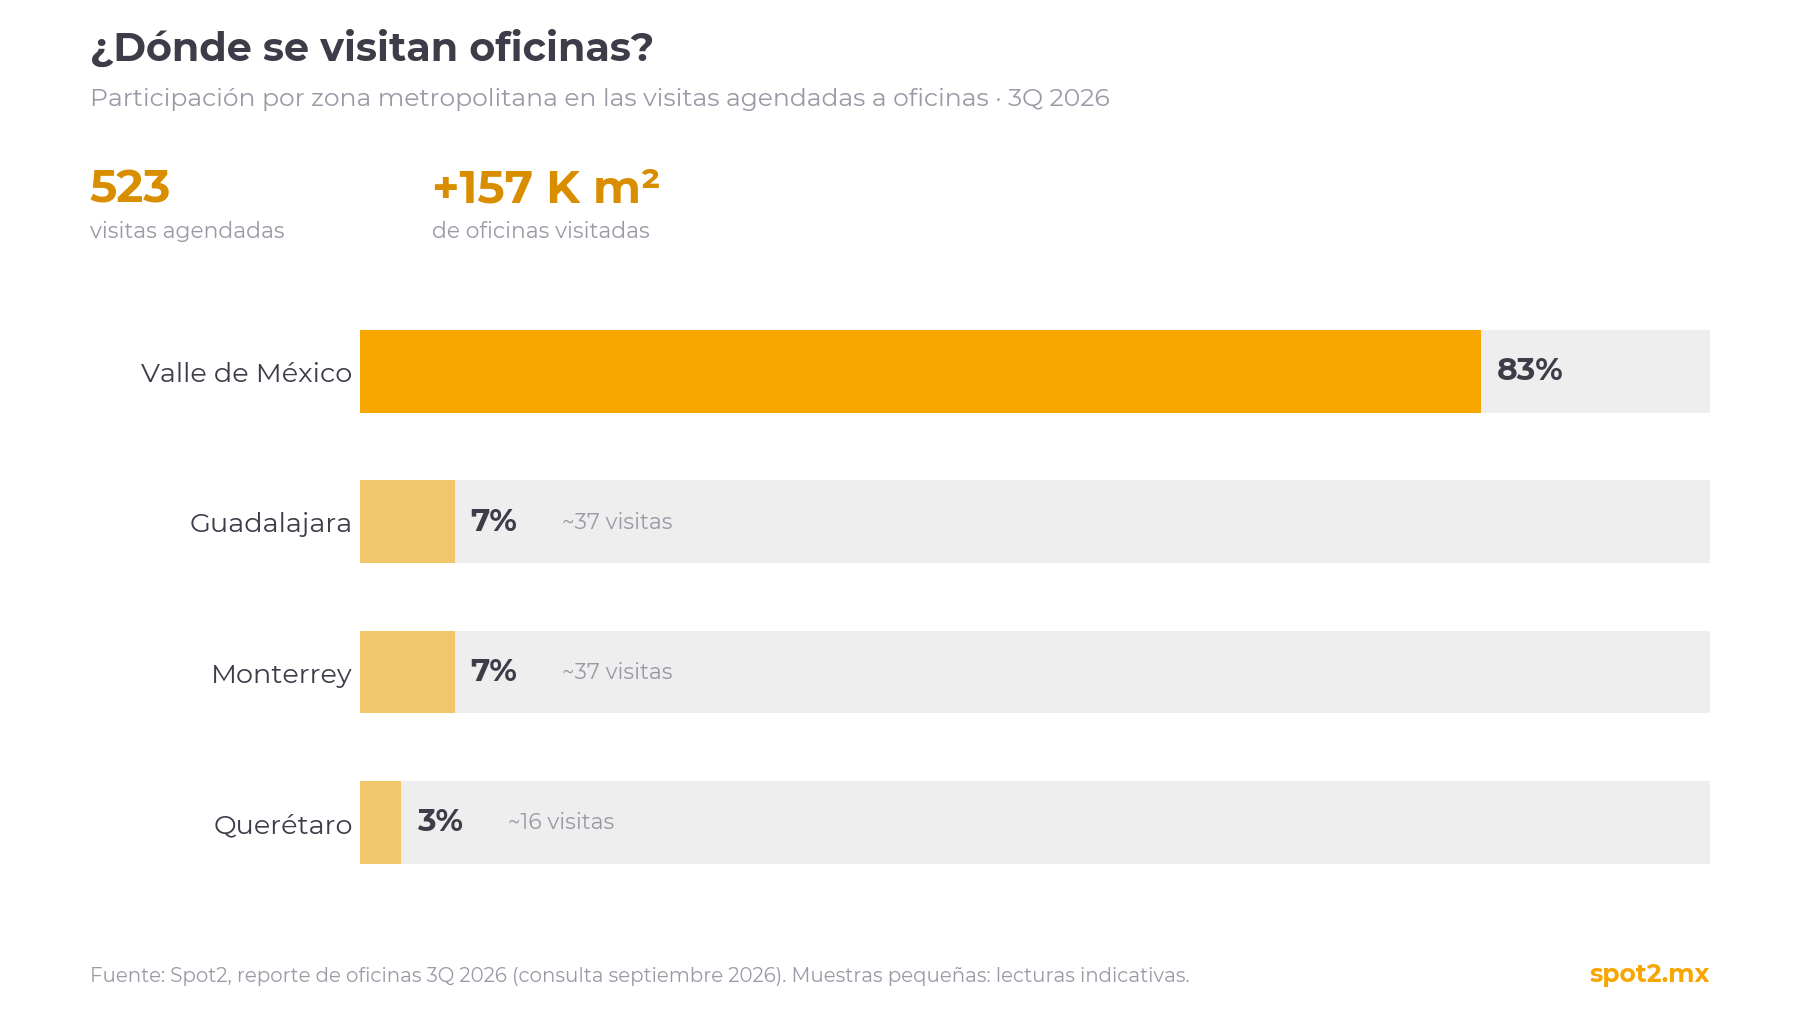
Aunque las visitas no equivalen a contratos cerrados, son una de las señales más claras de dónde está el interés de la demanda. Fuera del Valle de México, el volumen es menor, así que conviene leerlas como una tendencia.
Aun así, el patrón se repite en las cuatro ciudades: las visitas se concentran en Polanco-Reforma-Insurgentes en la capital, Valle y Valle Oriente en Monterrey, Providencia-Financiero en Guadalajara y el eje Querétaro Centro-Centro Sur.
Las visitas también muestran qué valoran los inquilinos: la ubicación, la conectividad con el núcleo de negocios y el tipo de entrega pesan más que el ahorro en renta.
Para las empresas que priorizan el presupuesto, corredores como Norte en el Valle de México ($19.31) o Bernardo Quintana en Querétaro ($18.00) ofrecen las rentas más accesibles de su ciudad.
Tabla 2. Corredores con las rentas promedio más bajas y su actividad de visitas, 3Q 2026 (USD/m²/mes). Fuente: Spot2, 3Q 2026.
En Monterrey, Cumbres-Reforma y Santa María tampoco generan visitas, aunque sus promedios ($21.77 y $22.49) no son los más bajos de la ciudad. La lectura práctica: la ubicación, la conectividad con el núcleo de negocios y el tipo de entrega pesan más que el ahorro en renta.
Ciudad por ciudad: dónde está cada oportunidad
Fíjate en algo: en las cuatro ciudades, los precios de salida van de menos de $9 a más de $49 USD/m².
Esa amplitud refleja que, en un mismo corredor, hay inventario Clase A+ de última generación junto a espacios Clase B de mayor antigüedad. Por eso el promedio de una zona es un punto de partida, no el precio que pagará una empresa.
Valle de México: el mercado más caro y el más visitado
Con $23.53 USD/m² de promedio y 83% de las visitas del país, la capital marca el ritmo. Lomas Palmas tiene la renta promedio más alta ($27.62), seguida de Bosques ($26.17) y Polanco Tradicional ($26.13).
En el otro extremo, el corredor Norte es el más competitivo ($19.31) y tiene los promedios más bajos de la zona en los tres formatos de entrega: $17.43 en obra gris, $20.12 en acondicionado y $20.35 en amueblado.
La mayor concentración de visitas está en Polanco Anzures y se extiende hacia Polanco Tradicional, Reforma y Roma-Condesa, además de un corredor muy activo a lo largo de Insurgentes.
Puedes comparar los precios de oficinas por corredor en la CDMX, la comparativa Corredor Reforma vs. Polanco y Interlomas vs. Lomas Palmas.
Monterrey: el clúster sur concentra valor y visitas
Monterrey promedia $22.35 USD/m² y su actividad se concentra en el sur. Valle Oriente lidera con $26.39 y Margaín-Gómez Morín le sigue con $24.69; ahí están también los techos de la ciudad ($52.22 y $50.92). El Centro es la opción más accesible, con $16.30 de promedio.
Un dato curioso es que en oficinas acondicionadas, seis submercados (Contry, Margaín-Gómez Morín, Valle, Santa María, Valle Oriente y San Jerónimo-Constitución) se mueven en un rango de apenas $0.75 USD/m², entre $25.22 y $25.97.
Además, las visitas no se quedan en el núcleo prime: se extienden hacia San Jerónimo-Constitución, que promedia casi lo mismo que Valle ($23.14 vs. $23.11), y hacia los límites del Centro.
En Apodaca y Cumbres-Reforma, más del 60% de las búsquedas son por oficinas de menos de 100 m². Conoce las zonas de oficinas en Monterrey por corredor.
Guadalajara: Providencia lidera y Puerta de Hierro atrae las grandes operaciones
Guadalajara promedia $21.00 USD/m² y su valor se concentra en el bloque Providencia-Financiero-Puerta de Hierro.
Puerta de Hierro tiene el piso de entrada más alto ($20.92), señal de un inventario muy estandarizado hacia el segmento prime, y es el único corredor con requerimientos de más de 3,000 m².
Financiero, en cambio, tiene la brecha más amplia: desde $6.52 hasta $49.33. Las visitas se concentran en Providencia y Financiero, mientras Periférico Sur ofrece el promedio más accesible de la ciudad ($18.29).
Querétaro: el promedio más bajo, con techos de mercado altos
Querétaro promedia $20.69 USD/m², el nivel más bajo de las cuatro ciudades, aunque su piso de entrada ($8.14) es el más alto de la comparativa.
Centro Sur tiene el promedio más alto y la demanda más diversificada por tamaño, mientras Querétaro Centro destaca por sus grandes formatos y por elevar su promedio a $32.15 en oficinas amuebladas.
Un mercado que favorece la calidad, pero pide cautela
El reporte del tercer trimestre del 2026 de Spot2 ubica estos datos en un entorno que refuerza la misma lógica: las empresas buscan cada vez más espacios Plug & Play, edificios con certificación LEED y oficinas Clase A+ con mayor flexibilidad y eficiencia operativa.
Al mismo tiempo, persisten factores que piden prudencia, como el suministro de energía, el financiamiento y la cautela de los inversionistas ante la revisión del T-MEC.
En Spot2 vemos que estos datos se dan en un entorno que refuerza la misma lógica. Por eso, el nearshoring avanza de forma más selectiva, impulsado sobre todo por la expansión de empresas ya instaladas.
Para el mercado de oficinas, esto se traduce en decisiones de ocupación más cuidadosas, con preferencia por espacios listos, ubicaciones consolidadas y compromisos que no inmovilicen capital.
Qué significa según tu perfil
- Si buscas oficina: compara el costo total, no solo la renta. Una oficina amueblada cuesta más por metro cuadrado, pero puede ahorrarte la inversión inicial y el tiempo de adecuación. Y si encuentras una renta muy baja, compara qué tan bien conectada está con tus clientes y tu equipo.
- Si eres propietario o desarrollador: el inventario acondicionado y amueblado es el que capta la mayor parte de la demanda y alcanza los techos de mercado. La obra gris compite mejor en distritos consolidados.
- Si inviertes: los distritos de negocios consolidados concentran tanto la demanda como las visitas. Los corredores periféricos muestran demanda real, pero más específica y de menor volumen.
Da el siguiente paso para encontrar la oficina que necesitas
Los datos del trimestre ayudan a orientar la búsqueda, pero la decisión depende de tu empresa. Es decir, cuánto espacio necesita, cuándo debe mudarse y cuánto costará empezar a trabajar ahí.
De esa manera, al comparar la renta junto con las adecuaciones, los servicios y los traslados del equipo, podrás evaluar mejor cada opción.
Para completar tu evaluación, puedes consultar nuestra guía de LEED, BOMA y EDGE en oficinas, así como explorar el entorno empresarial con el DENUE del INEGI. Las explicaciones del Banco de México aportan contexto sobre el papel de las tasas de interés.
Contacta al equipo de Spot2, con 6,800 nuevas oficinas publicadas solo este trimestre, y cuéntanos qué ubicación, superficie y presupuesto necesitas. Porque con nosotros es más fácil, más rápido y más seguro.
Preguntas frecuentes
¿Cuánto cuesta rentar una oficina en México en 2026?
Al cierre del 3Q 2026, la renta promedio nacional de oficinas fue de $21.85 USD/m² al mes, según los precios de salida publicados en Spot2. Por ciudad: Valle de México $23.53, Monterrey $22.35, Guadalajara $21.00 y Querétaro $20.69. Son precios de salida para oficinas Clase A y B en todas las condiciones de entrega, por lo que la renta final puede variar.
¿Cuál es la diferencia entre una oficina en obra gris, acondicionada y amueblada?
La obra gris se entrega sin acabados y el inquilino paga la adecuación. La acondicionada ya tiene adecuaciones interiores. La amueblada (Plug & Play) está lista para ocuparse de inmediato con mobiliario incluido. En el Valle de México, 65% de la demanda busca oficinas acondicionadas, 24% amuebladas y solo 11% obra gris.
¿Por qué una oficina amueblada cuesta más?
Porque el inquilino evita la inversión inicial en adecuaciones y mobiliario, y puede mudarse más rápido. Por ejemplo, en Lomas Altas el promedio pasa de $22.17 USD/m² en obra gris a $34.80 en amueblado, y en Querétaro Centro de $15.06 a $32.15.
¿Cuáles son las zonas de oficinas más caras de cada ciudad?
Por renta promedio: Lomas Palmas en el Valle de México ($27.62), Valle Oriente en Monterrey ($26.39), Providencia en Guadalajara ($27.29) y Centro Sur en Querétaro ($22.65). Los máximos más altos del país, de $52.32, se registran en Lomas Palmas, Insurgentes Central y Polanco Tradicional.
¿Dónde encuentro las oficinas más accesibles?
Por renta promedio: el corredor Norte en el Valle de México ($19.31), el Centro de Monterrey ($16.30), Periférico Sur en Guadalajara ($18.29) y Bernardo Quintana en Querétaro ($18.00). Conviene considerar que varios de estos corredores registran pocas visitas, porque la demanda se concentra en los distritos consolidados.
¿Qué tamaño de oficina buscan más las empresas?
La mayoría de las búsquedas son por espacios menores a 200 m². Los grandes formatos se concentran en pocos corredores: Lomas Altas, Lomas Palmas, Reforma y Santa Fe en el Valle de México; Margaín-Gómez Morín en Monterrey; Puerta de Hierro en Guadalajara y Querétaro Centro en Querétaro.