Contar con una propiedad arrendada suele considerarse la situación ideal en el sector inmobiliario: un inquilino que paga cada mes, un contrato firmado y un activo que conserva su valor. La incomodidad aparece cuando necesitas capital grande y pronto. Este dinero existe, porque está pactado en el contrato, pero no está en tus manos. Por eso, el adelanto de rentas existe justo para ese desfase: convertir las rentas que vas a cobrar en un solo depósito hoy.
Hasta hace poco, un propietario en esa situación tenía dos caminos: podía vender, y renunciar al inmueble y a todas sus rentas futuras, o pedir un crédito con garantía hipotecaria, que implica avalúo, notario y varios meses de trámite. El adelanto de rentas es una tercera alternativa que todavía muchos propietarios no conocen bien, y por eso también es fácil contratarlo sin entender lo que se está firmando.
La decisión no debería tomarse por la urgencia de tener el dinero. Debería tomarse comparando cuánto cuesta, qué riesgo conservas y qué pasa con tu flujo durante los meses que adelantas. En esta guía explicamos qué es el adelanto de rentas, quiénes participan, cómo funciona y en qué casos conviene, o no, frente a otras opciones.
¿Qué es el adelanto de rentas?
Un adelanto de rentas es una operación en la que el propietario de un inmueble rentado cede a una empresa el derecho a cobrar las rentas de un periodo determinado de su contrato. A cambio, recibe hoy, en un solo pago, una cantidad menor a la suma de esas rentas.
La diferencia entre lo que se adelanta y lo que se habría cobrado mes a mes es el costo de la operación. Dicho con un ejemplo: si tu local se renta en $50,000 al mes y adelantas seis meses, en lugar de recibir $300,000 a lo largo de medio año recibes una cantidad menor de una sola vez.
Durante esos seis meses, las rentas se destinan a cubrir el adelanto. Al terminar el periodo, vuelves a cobrarlas como siempre.
En qué se diferencia de un préstamo
En un préstamo, alguien te entrega dinero y tú te obligas a devolverlo con intereses, sin importar si tu inquilino paga o no. En un adelanto de rentas, lo que se transmite es un derecho de cobro: la empresa compra las rentas futuras de tu contrato. Por eso la evaluación se centra menos en tus ingresos personales y más en la calidad del contrato y del inquilino.
La diferencia no siempre es tan nítida en la práctica. Si la operación se pacta con recurso, el propietario responde si el inquilino deja de pagar, y entonces el riesgo económico se parece mucho al de un crédito. Por eso la primera pregunta que conviene hacer ante cualquier oferta es cómo está estructurada la operación y qué pasa si el inquilino incumple.
Base legal en México
El adelanto de rentas se apoya en la figura de la cesión de derechos. El Código Civil Federal establece en su artículo 2029 que hay cesión de derechos cuando el acreedor transfiere a otro los que tenga contra su deudor. En este caso, el acreedor es el propietario, el deudor es el inquilino y el derecho que se transfiere es el cobro de las rentas de un periodo.
El artículo 2030 del mismo código permite ceder un derecho sin el consentimiento del deudor, salvo que la ley lo prohíba, que las partes hayan convenido no hacerlo o que la naturaleza del derecho no lo permita. Esto tiene una consecuencia práctica directa: si tu contrato de arrendamiento dice expresamente que no puedes ceder los derechos de cobro, la operación puede complicarse. Revisa esa cláusula antes de solicitar cualquier adelanto.
La ley también regula la notificación. Según el artículo 2041, una vez que el inquilino es notificado de la cesión, sólo queda liberado de su obligación si paga al nuevo titular del derecho. Cuando la operación la realiza una entidad financiera mediante factoraje, también aplican las reglas de la Ley General de Títulos y Operaciones de Crédito, que explicamos en nuestra guía sobre el factoraje financiero.
Quiénes participan en un adelanto de rentas
Aunque la operación se firma entre dos partes, en realidad involucra a tres. Entender el papel de cada una ayuda a anticipar qué documentos te van a pedir y dónde están los riesgos.
El propietario
Es quien cede el derecho a cobrar las rentas y recibe el dinero por adelantado. Puede ser una persona física o una persona moral. Su obligación principal es garantizar que el derecho que cede existe y es legítimo: que hay un contrato vigente, que la renta pactada es la que declara y que no ha cedido esas mismas rentas a otra persona.
La empresa que adelanta el dinero
Es quien compra los derechos de cobro y asume, total o parcialmente, el riesgo de que el inquilino pague. Puede ser una entidad financiera regulada, como un banco o una Sociedad Financiera de Objeto Múltiple (SOFOM), o una empresa que opera mediante cesión de derechos. Su negocio está en la diferencia entre lo que paga hoy y lo que cobrará en los próximos meses.
El inquilino
Es el deudor de las rentas. No firma la operación, pero su historial de pago y su solidez son el centro del análisis, porque de él depende que las rentas cedidas se cobren. Según cómo esté estructurado el adelanto, puede seguir pagando al propietario como siempre o recibir una notificación para pagar a la empresa que adelantó el dinero.
Cómo funciona un adelanto de rentas, paso a paso
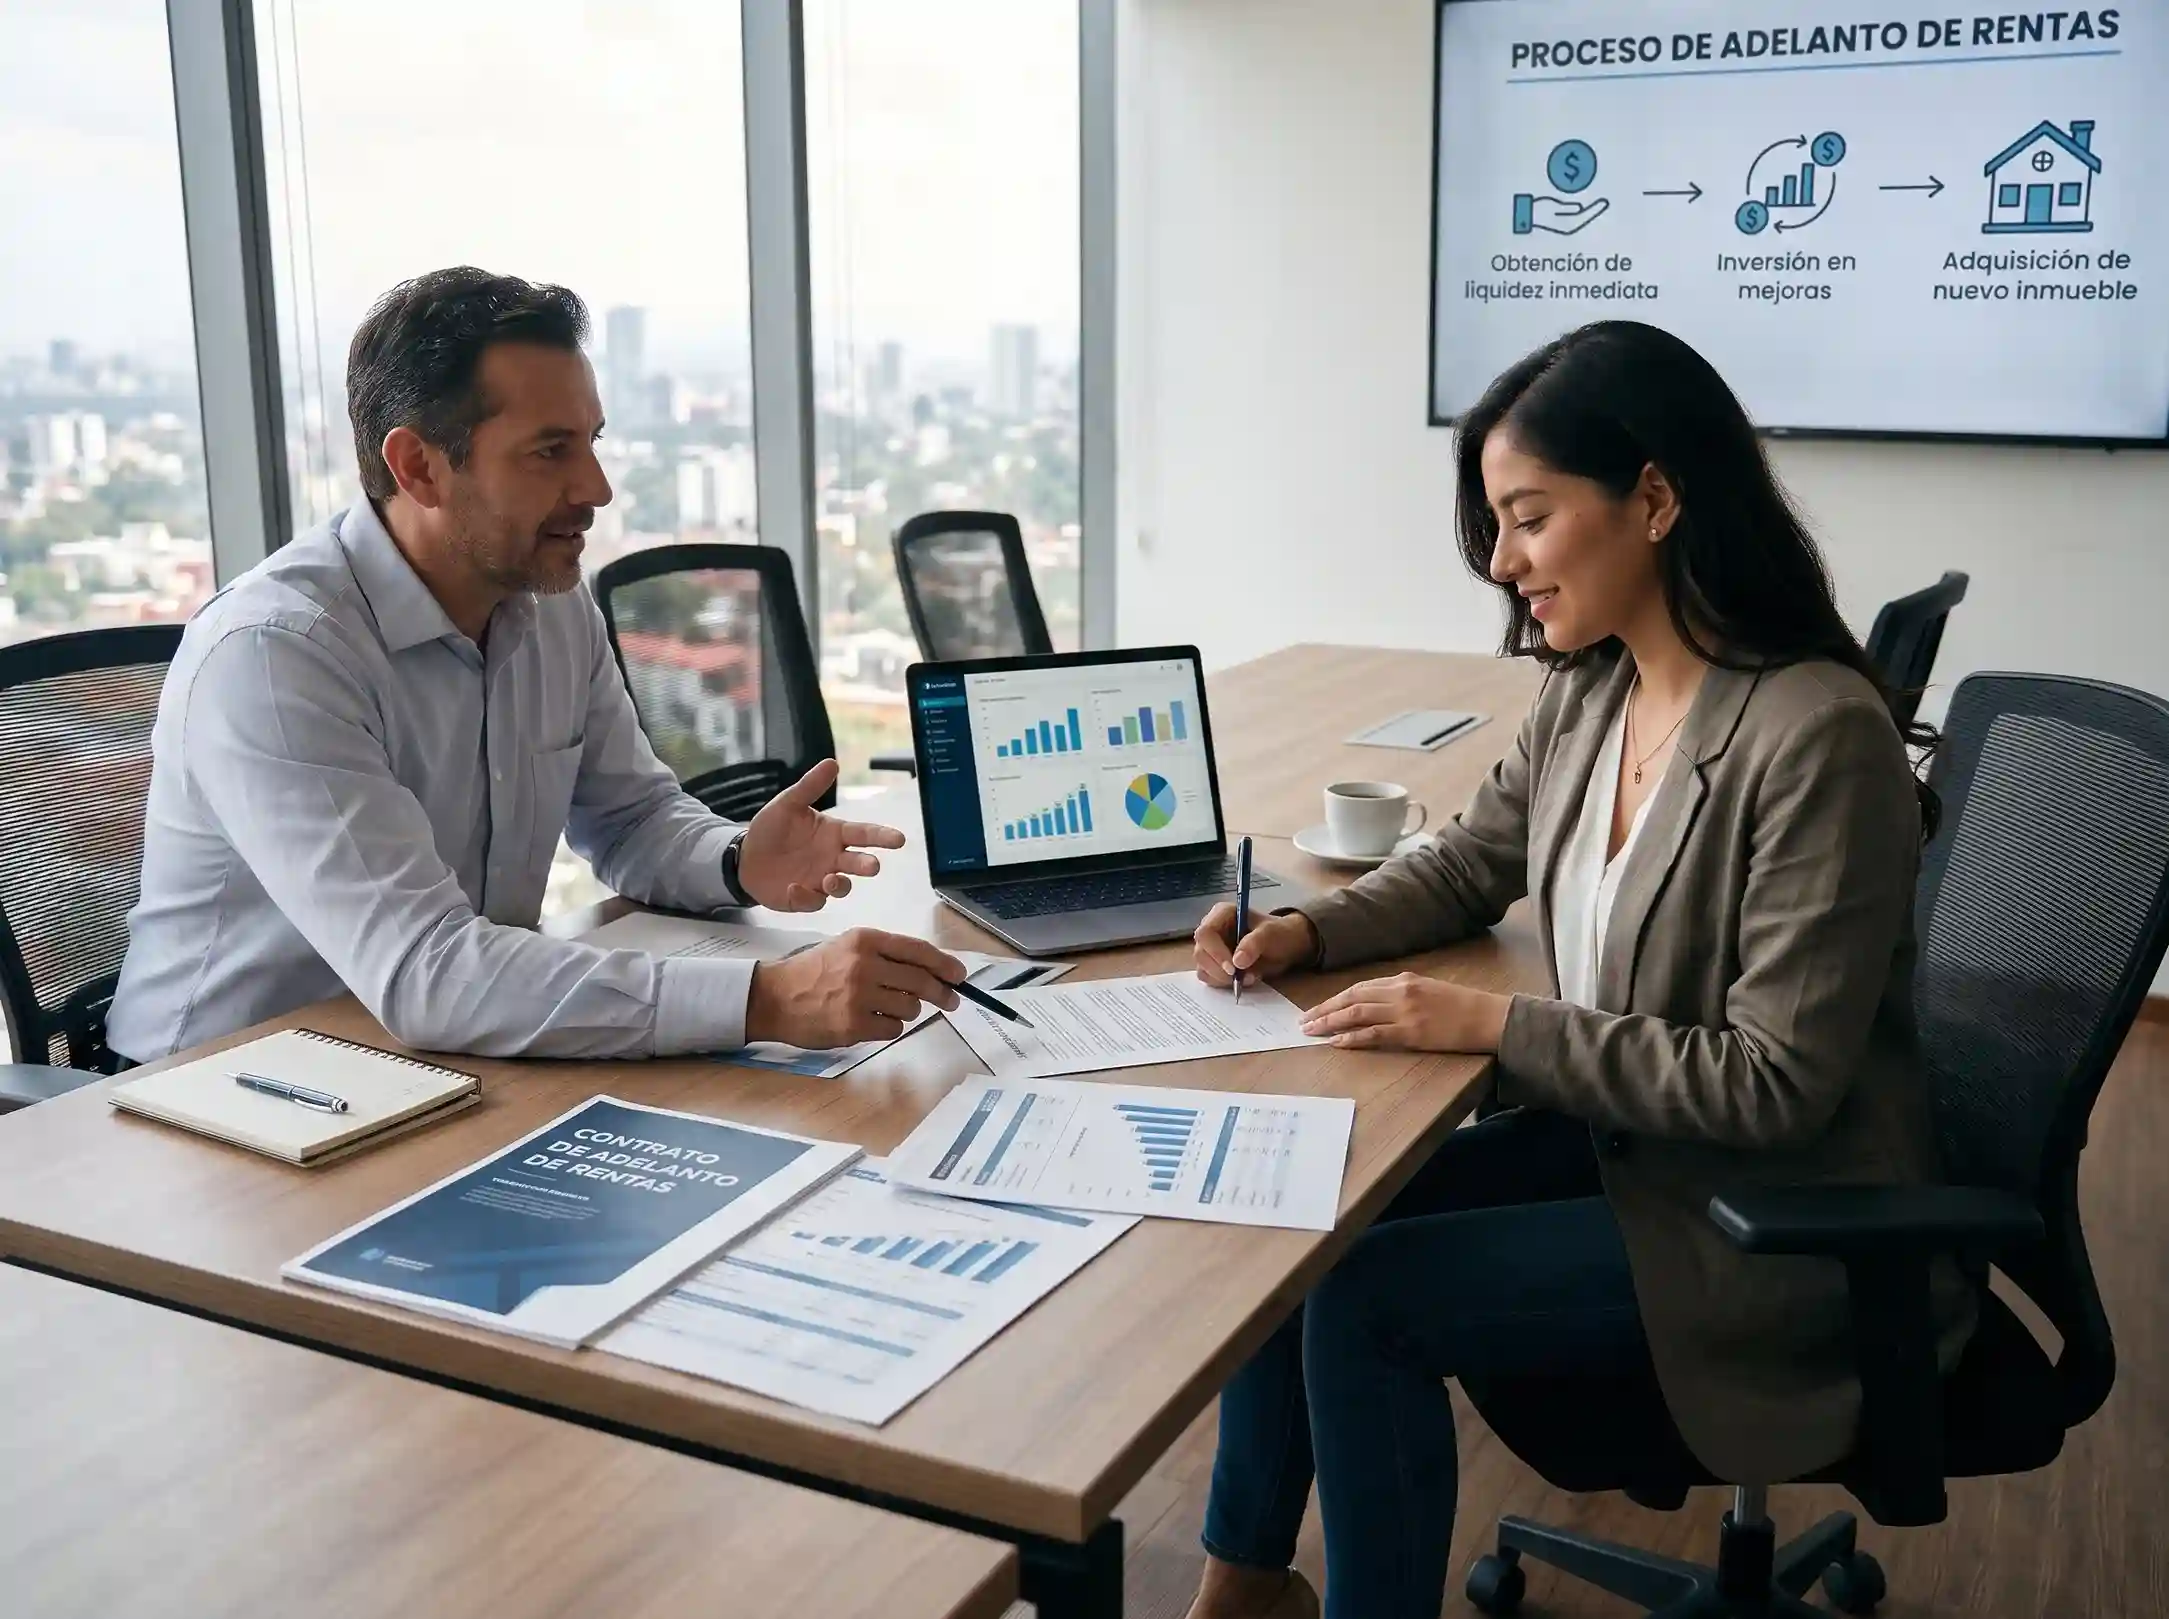
Cada empresa tiene su propio proceso, pero la secuencia suele ser parecida. Conocerla de antemano te permite preparar la documentación y detectar en qué momento se definen las condiciones que más importan.
1. Revisión del contrato de arrendamiento
Todo empieza por el contrato. Se revisa su vigencia, el monto de la renta, la forma de pago, las cláusulas de actualización, las causas de terminación anticipada y si permite ceder los derechos de cobro. Un contrato con plazo suficiente por delante y reglas claras facilita el análisis; uno ambiguo o próximo a vencer reduce lo que se puede adelantar.
2. Evaluación del inquilino y del propietario
La empresa analiza el historial de pagos del inquilino, normalmente con estados de cuenta, y la situación fiscal y documental del propietario. Un inquilino corporativo con años de pagos puntuales vale más, en términos de riesgo, que uno recién llegado. Por eso dos inmuebles con la misma renta pueden recibir ofertas distintas.
3. Oferta: cuántos meses y cuánto dinero
Con base en el análisis, se propone cuántos meses se pueden adelantar y cuánto recibirás. Este es el momento de comparar. La oferta debe decir con claridad el monto neto que llegará a tu cuenta, el periodo que queda cedido, si hay comisiones adicionales y si la operación es con o sin recurso.
4. Firma de la cesión
Se formaliza la cesión de los derechos de cobro del periodo acordado. Lee con atención qué pasa si el inquilino se atrasa, si deja el inmueble antes de tiempo o si el contrato se rescinde. Esas cláusulas definen cuánto riesgo conservas.
5. Depósito y periodo cedido
Recibes el monto en una sola exhibición. Durante el periodo cedido, las rentas se destinan a cubrir el adelanto, ya sea porque el inquilino paga directamente a la empresa o porque tú las trasladas según lo pactado. En estos meses, tu flujo por ese inmueble se reduce o desaparece.
6. Fin del periodo
Al terminar los meses adelantados, las rentas vuelven a ser tuyas. Si el contrato sigue vigente y el inquilino mantiene su historial, en muchos casos puedes solicitar un nuevo adelanto sobre los meses siguientes, sujeto a un nuevo análisis.
¿Cuánto cuesta un adelanto de rentas?
El costo suele expresarse como un descuento sobre el total de las rentas que se adelantan. Ese porcentaje es útil para entender la oferta, pero no basta para compararla con otras fuentes de financiamiento. Conviene entender qué lo determina y cómo traducirlo a una tasa comparable.
Qué determina el costo
Influyen cuatro factores:
- El plazo: entre más meses adelantas, más tiempo pasa entre el pago que recibes y el cobro de la última renta, y mayor es el descuento.
- El riesgo del inquilino: uno con historial sólido abarata la operación.
- La modalidad: un esquema sin recurso, en el que la empresa asume el impago, suele ser más caro que uno con recurso.
- Las comisiones: que pueden cobrarse aparte o estar incluidas en el descuento.
Ejemplo de cálculo
Supongamos un local con renta de $50,000 al mes antes de IVA y dos escenarios con costos hipotéticos:
Ejemplo ilustrativo. Los porcentajes son hipotéticos y no corresponden a la oferta de ninguna empresa. El equivalente se calculó como la tasa que iguala el monto recibido hoy con las rentas mensuales que se dejan de cobrar.
En el primer escenario, un descuento de 15% sobre seis meses puede parecer razonable. Pero si se calcula como lo haría un banco, comparando los $255,000 que recibes hoy contra los seis pagos de $50,000 que dejas de cobrar, equivale a un costo aproximado de 4.9% mensual, cerca de 77% anual efectivo.
En el segundo escenario, el porcentaje es apenas mayor (16%), pero cubre el doble de meses. Por eso la tasa equivalente baja a cerca de 2.8% mensual, alrededor de 39% anual efectivo. Un porcentaje parecido no significa un costo parecido: lo que importa es durante cuánto tiempo usas el dinero.
Este ejercicio no sirve para decir si el adelanto es caro o barato, sino para compararlo en la misma unidad que un crédito, una línea bancaria o el rendimiento que esperas obtener con el dinero. Si lo vas a usar en algo que rinde más que su costo, puede tener sentido; si no, conviene buscar otra opción.
Cómo comparar ofertas
- Pide el monto neto. Lo que importa es cuánto llega a tu cuenta después de comisiones e impuestos, no el monto bruto.
- Pregunta si el costo incluye IVA. Algunas comisiones lo causan y cambian el resultado final.
- Pide el equivalente anual. Te permite comparar con un crédito o con el rendimiento de tu siguiente inversión.
- Compara con la misma modalidad. Una oferta sin recurso y otra con recurso no son equivalentes, aunque el porcentaje se parezca.
Adelanto de rentas, pago de renta por adelantado y depósito: no son lo mismo
Una parte importante de quienes buscan «adelanto de renta» en realidad está pensando en lo que paga un inquilino al firmar un contrato. Son operaciones distintas, con dinero que sale de personas distintas y con efectos distintos al final del contrato.
En qué consiste adelantar un mes de renta
Al firmar un contrato de arrendamiento es común que el inquilino pague el primer mes antes de ocupar el inmueble. Ese pago no es un extra ni una garantía: es la renta del primer periodo cobrada por anticipado. Se aplica a ese mes y no se devuelve al terminar el contrato.
Depósito en garantía
El depósito en garantía es una cantidad que el inquilino entrega para respaldar posibles daños o adeudos. A diferencia de la renta adelantada, se devuelve al terminar el contrato si no hay pendientes. Puedes ver cómo se maneja en la práctica en nuestra guía sobre el depósito de renta.
Convenio de adelanto de renta
Es un acuerdo por escrito en el que el inquilino paga varios meses juntos, a veces a cambio de un descuento. El dinero sale del propio inquilino, así que depende de que tenga liquidez y quiera hacerlo. Si lo pactas, deja por escrito qué meses quedan cubiertos, cómo se aplican las actualizaciones de renta y qué pasa con el dinero si el contrato termina antes.
Elaboración propia con fines informativos. Las condiciones exactas dependen de cada contrato y de cada empresa.
¿Qué pasa con los impuestos y las retenciones?
Esta es la duda más frecuente entre propietarios que rentan a empresas, y con razón: las retenciones cambian cuánto dinero recibes cada mes.
Las retenciones del inquilino no cambian
Si tu inquilino es una persona moral y tú eres persona física, la ley le obliga a retenerte 10% de ISR sobre la renta, conforme al artículo 116 de la Ley del Impuesto sobre la Renta, y dos terceras partes del IVA, conforme al artículo 1-A de la Ley del IVA y su reglamento.
Esa obligación nace del pago de la renta, no de quién termina recibiendo el dinero, así que el adelanto no la modifica: el inquilino sigue reteniendo y tú sigues pudiendo acreditar esas retenciones en tus declaraciones.
Quién emite los comprobantes fiscales
Durante el periodo cedido, el contrato de arrendamiento sigue siendo entre tú y tu inquilino, y las rentas siguen siendo ingresos por arrendamiento. Lo que conviene aclarar antes de firmar es quién emitirá los comprobantes fiscales digitales (CFDI) de cada renta, cómo se reflejarán las retenciones y qué comprobante recibirás por el costo del adelanto.
Cómo registrar el costo
El tratamiento del descuento o de la comisión depende de cómo esté estructurada la operación. Por eso es importante revisarlo con tu contador antes de firmar, sobre todo si tributas en el régimen de arrendamiento como persona física.
¿Qué necesito para solicitar un adelanto de rentas?
Los requisitos varían entre empresas, pero casi todas revisan tres cosas.
Un contrato vigente con plazo suficiente
Sin un contrato vigente no hay rentas que adelantar. Junto con la vigencia, importa que las rentas estén pactadas por el período que quieres adelantar y que las causas de terminación estén claras. Si necesitas repasar qué debe incluir, consulta nuestras guías sobre la ley de arrendamiento y la rescisión de un contrato de arrendamiento.
Un inquilino con historial comprobable
La calidad del inquilino es el centro del análisis. Los Estados de cuenta con pagos puntuales, un contrato con garantías y, en su caso, una póliza jurídica de arrendamiento fortalecen la solicitud.
Propiedad y documentación en orden
Se suele pedir identificación, constancia de situación fiscal, comprobantes de propiedad y estados de cuenta. Tener la documentación lista acorta el proceso y evita que la oferta cambie por información incompleta.
Ventajas del adelanto de rentas
Liquidez sin vender el inmueble
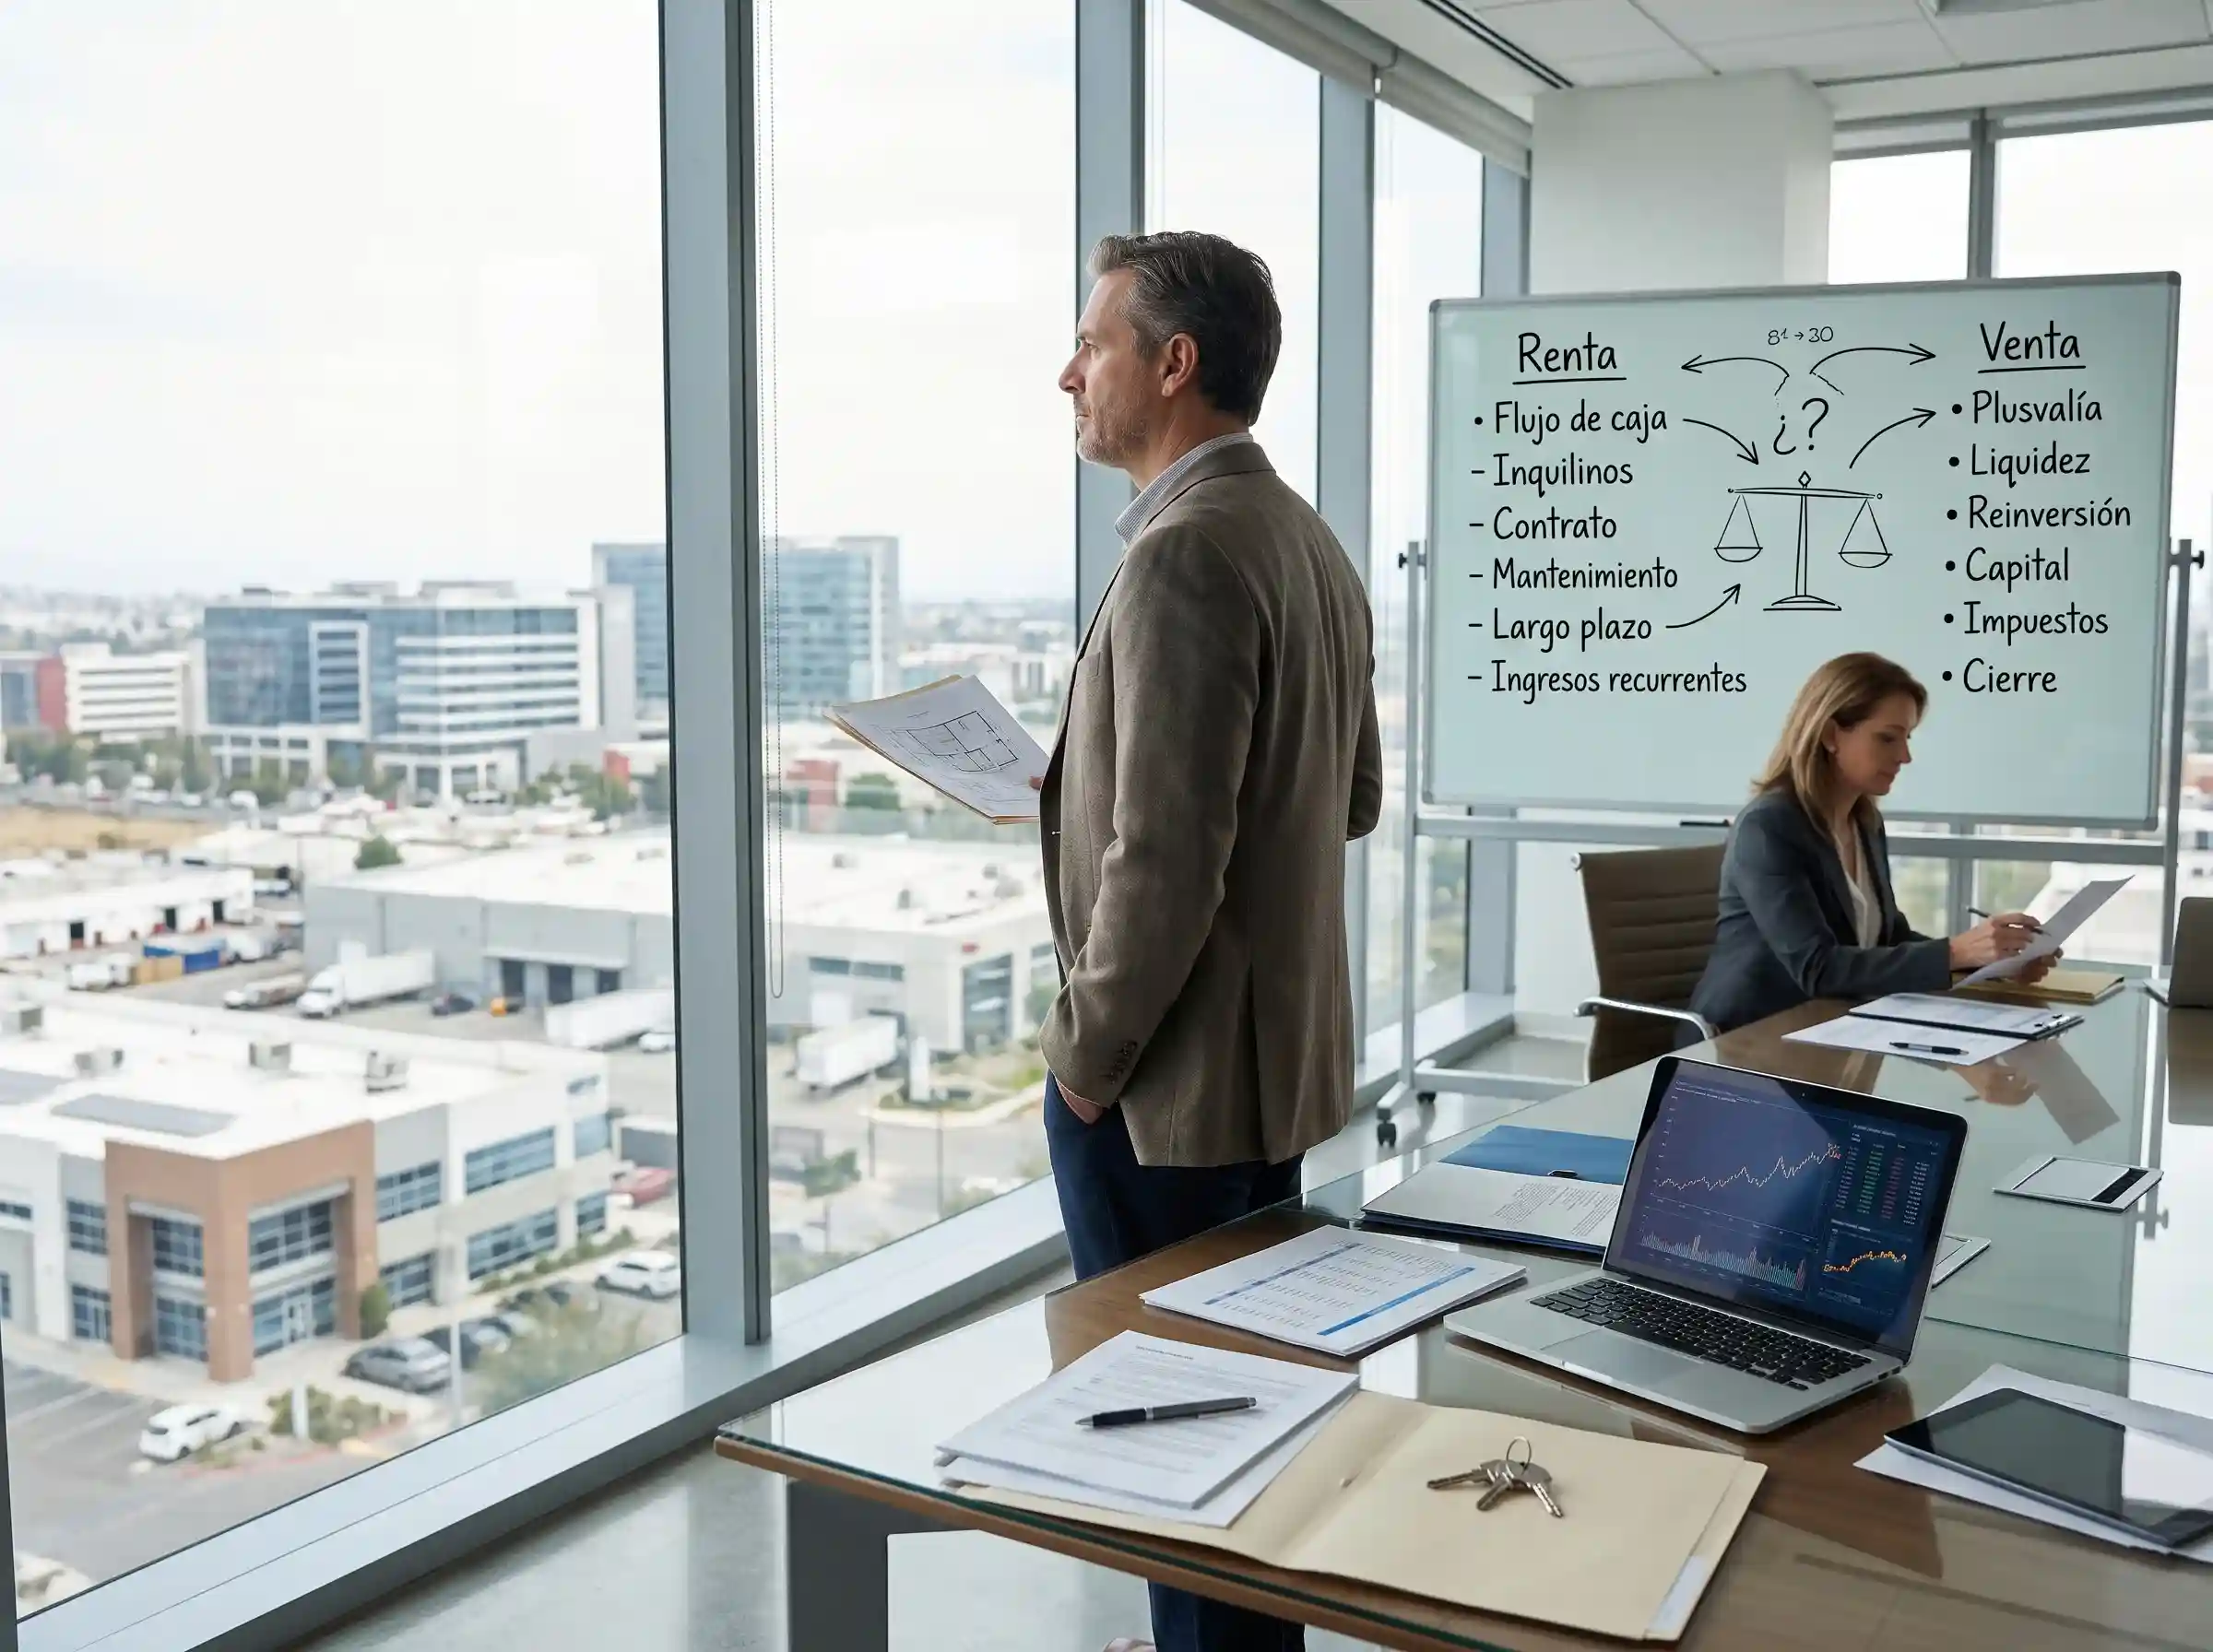
La principal ventaja es que conservas el activo. Vender resuelve la necesidad de liquidez, pero te quita el inmueble, su plusvalía y todas sus rentas futuras. Con un adelanto solo comprometes un periodo y, al terminarlo, el flujo vuelve a ti. Si estás valorando la venta, nuestra guía sobre rentar o vender tu propiedad comercial te ayuda a comparar ambos escenarios.
Normalmente no requiere hipoteca ni avalúo
En un crédito con garantía inmobiliaria, el banco necesita valuar el inmueble e inscribir la hipoteca porque su respaldo es la propiedad. En un adelanto de rentas, el respaldo es el flujo del contrato y la solidez del inquilino. Por eso, en general, no se grava el inmueble ni se requiere avalúo y escritura de garantía.
Un proceso más corto que un crédito tradicional
Al no pasar por avalúo, notario e inscripción en el Registro Público de la Propiedad, el proceso suele resolverse en menos tiempo. El plazo exacto depende de cada empresa y de qué tan completa esté tu documentación.
Monto y costo conocidos desde el inicio
Sabes cuánto recibes, cuántos meses cubres y cuánto dejas de cobrar. Eso facilita planear el uso del dinero, ya sea una remodelación, capital de trabajo, el pago de una deuda más cara o una nueva inversión.
Desventajas y riesgos de los adelantos de renta
Costo financiero
Como mostró el ejemplo, un descuento que parece moderado puede equivaler a una tasa anual alta. Si el dinero no se va a usar en algo que rinda más que ese costo, el adelanto destruye valor en lugar de crearlo.
Riesgo del inquilino
En un esquema con recurso, si el inquilino se retrasa o deja de pagar, respondes por las rentas cedidas. Ya recibiste el dinero, pero sigues dependiendo del cumplimiento de un tercero.
Menos flujo durante el periodo cedido
Mientras dure el adelanto, esas rentas no llegan a tu cuenta. Si el inmueble tiene gastos fijos, como mantenimiento, predial o un crédito, necesitas cubrirlos con otros ingresos.
Terminación anticipada del contrato
Si el inquilino rescinde o el contrato termina antes de lo previsto, las rentas cedidas dejan de generarse. Revisa qué dice tu contrato de arrendamiento sobre penas convencionales y qué dice la cesión sobre este escenario.
¿Cuándo conviene un adelanto de rentas?
Puede convenir cuando
- Necesitas liquidez para un destino concreto que rinde más que el costo del adelanto, como una mejora que permite renegociar la renta al alza.
- Tienes un inquilino sólido, un contrato largo y quieres conservar el inmueble.
- No quieres gravar la propiedad ni esperar los plazos de un crédito hipotecario.
Conviene evaluar otra opción cuando
- El contrato está por vencer o el inquilino tiene un historial irregular.
- El dinero se usará para gastos que no generan rendimiento.
- Tienes acceso a un crédito con un costo anual menor y puedes esperar su aprobación.
Comparativo general con fines informativos. Cada institución fija sus propias condiciones.
Qué revisar antes de firmar un adelanto de rentas
- El costo total y su equivalente anual. Cuánto recibes, cuánto dejas de cobrar y a qué tasa equivale.
- La modalidad. Si es con o sin recurso, y qué pasa si el inquilino se atrasa, deja de pagar o termina el contrato.
- La cláusula de cesión de tu contrato. Que no prohíba ceder los derechos de cobro.
- Cómo se cobrará la renta. Si el inquilino sigue pagándote o si se le notificará que pague a otra empresa.
- El manejo fiscal. Quién emite los CFDI y cómo se registran el ingreso y el costo.
- Quién es la empresa. Si es una entidad financiera, verifica su registro en el SIPRES de la CONDUSEF.
En un adelanto de rentas no se evalúa el inmueble, se evalúa el contrato: cuánto plazo le queda, qué tan claras son sus cláusulas y qué tan puntual ha pagado el inquilino. Un contrato bien redactado y un historial de pagos ordenado hacen la diferencia en el monto que se puede adelantar y en el costo de la operación. Declara Pablo Gadsden, CGO.
Adelanto de rentas con Crentia
Si tienes un inmueble comercial rentado y quieres conocer una opción concreta, Crentia es el adelanto de rentas de Spot2. Está pensado para propietarios, personas físicas o morales, de oficinas, locales, bodegas, naves y plazas comerciales con contrato vigente.
Permite adelantar hasta 12 meses de renta en un solo depósito, sin hipoteca ni avalúo, mientras el inquilino sigue pagando normalmente. Los montos y el costo están sujetos a análisis.
Si tu inmueble todavía no tiene inquilino, el primer paso es rentarlo. Spot2 puede ayudarte a conseguirlo. Puedes ver cómo se mueve la oferta en corredores como los locales comerciales en renta en Polanco, las oficinas en renta sobre Reforma o las bodegas en renta en San Nicolás de los Garza.
Encuentra tu espacio ideal más rápido, más fácil y más seguro con Spot2.
Preguntas frecuentes
¿Un adelanto de rentas es un préstamo?
Depende de cómo esté estructurado. Muchas empresas lo operan como una cesión de los derechos de cobro de la renta: compran los cobros futuros con un descuento. Si la operación es con recurso, el propietario responde si el inquilino no paga, por lo que en la práctica se parece a un financiamiento.
¿Mi inquilino tiene que enterarse?
Depende del esquema. En algunos casos el inquilino sigue pagando al propietario como siempre; en otros, se le notifica que debe pagar a la empresa que adelantó las rentas. Una vez notificado, solo queda liberado si paga al nuevo titular.
¿Qué pasa si el inquilino deja el local antes de tiempo?
En un esquema con recurso, el propietario suele responder por las rentas que no se cobren. Revisa qué dicen tanto la cesión como tu contrato de arrendamiento sobre la terminación anticipada y las penas convencionales.
¿Se puede adelantar la renta de un inmueble vacío?
Por lo general no. El adelanto se calcula sobre rentas pactadas en un contrato vigente, así que primero se necesita un inquilino.
¿Tengo que pagar impuestos por el dinero adelantado?
Las rentas siguen siendo ingresos por arrendamiento y las retenciones del inquilino no cambian. Cómo se registran el adelanto y su costo depende de la estructura de la operación, así que conviene revisarlo con tu contador.