La renta industrial promedio en México cerró el segundo trimestre de 2026 en $8.60 USD/m², 8.9% arriba del trimestre anterior. Ese número por sí solo no te dice nada útil, porque dentro de la misma plaza hay naves que se ocupan en semanas y naves idénticas en metros que llevan meses esperando inquilino.
La diferencia dejó de estar en el precio. Está en si la nave puede encenderse el día uno a la capacidad que tu operación necesita.
Esta guía explica los cinco datos que hoy deciden si una nave absorbe o se queda vacía, qué documento pedir para verificar cada uno y contra qué número compararlo. Los benchmarks salen de la actividad de Spot2 al cierre del Q2 2026: 3,300 espacios industriales publicados y 267 visitas solicitadas que recorrieron más de 400,000 m².
El metro cuadrado dejó de ser la unidad de decisión
Hasta hace poco, evaluar una nave era un ejercicio de tres variables: ubicación, superficie y precio por metro. El inquilino comparaba, negociaba la renta base y firmaba.
Ese ejercicio ya no describe lo que pasa en el mercado. Las operaciones que están tomando espacio en México —manufactura automatizada, centros de datos, procesos intensivos en energía— negocian primero por kilovoltios-amperios disponibles y después por metros. El nearshoring y el Plan México traen un tipo de demanda que no puede esperar meses a un trámite de conexión eléctrica.
El resultado se ve en los números del trimestre: la vacancia nacional está entre 1.8% y 2.2%, un nivel históricamente bajo, pero esa cifra promedia dos mercados que se comportan al revés. En Tijuana la vacancia ronda el 1% o menos. En el Bajío se mantiene entre 3.5% y 4.5%. Un activo sin factibilidad eléctrica garantizada compite en otra liga, sin importar en cuál de los dos esté.
Los cinco datos que siguen son el orden en que conviene revisar una nave. El primero elimina candidatos; los otros cuatro definen el precio que deberías pagar.
Dato 1. Factibilidad eléctrica documentada
Es el filtro que elimina candidatos. Si una nave no resuelve este punto, los otros cuatro datos no importan.
Qué significa. Una nave con factibilidad documentada tiene su capacidad eléctrica medida en KVA, aprobada y disponible desde la firma. Lo contrario es una nave con factibilidad pendiente: el trámite de conexión existe, pero su resolución depende de un tercero y de un calendario que nadie controla.
Por qué decide. Una operación de manufactura automatizada o un centro de datos no puede arrancar a media capacidad. Si la energía llega seis meses tarde, el inquilino paga renta por una nave que no produce. Por eso los corporativos que llegan por nearshoring prefieren pagar una prima y asegurar la operación, en lugar de negociar un descuento sobre una nave que todavía no sabe cuánta carga aguanta.
Qué pedir. Tres documentos, en este orden:
- Carta de factibilidad vigente, con la capacidad en KVA expresada en número, no en descripción.
- Estatus de la subestación: si es privada y ya está aprobada, si es compartida con el parque, o si todavía está en trámite.
- Memoria de cálculo de la carga instalada, para contrastar los KVA disponibles contra lo que tu operación consume en pico.
Cómo leerlo. Un vendedor que responde "sí tiene energía" sin entregar el número en KVA está describiendo una expectativa, no un hecho. Pide la cifra. Si la carta de factibilidad tiene más de doce meses, vuelve a validarla: la capacidad disponible en un corredor saturado cambia de un trimestre a otro.
Qué te ahorra. Las naves Clase A con KVA documentados concentran la mayor parte de la demanda calificada y se ocupan más rápido. Para quien invierte, eso se traduce en menos tiempo de vacancia y menos presión para renegociar la renta a la baja cuando toca renovación.
Dato 2. La vacancia del corredor, no la nacional
La vacancia promedio del país está entre 1.8% y 2.2%. Ese número sirve para una nota de prensa y para nada más, porque ningún inmueble se renta en el promedio nacional.
Qué significa. La vacancia del corredor te dice cuántas alternativas reales tienes. Es tu poder de negociación convertido en porcentaje.
Cómo leerla. Tres rangos, tres situaciones distintas:

Qué hacer con esto. Si tu operación tiene fecha de arranque fija y el corredor que quieres está por debajo del 1.5%, deja de negociar renta y empieza a negociar calendario: en ese rango el inventario se compromete antes de estar terminado.
Si tu operación puede moverse 40 kilómetros, compara el ahorro contra el costo logístico adicional. Esa es exactamente la lógica que empujó la actividad industrial de los corredores saturados de la ZMVM hacia Huehuetoca-Zumpango durante el trimestre.
El error común. Confundir vacancia baja con mercado sano. Una vacancia del 1% significa que no hay dónde crecer. Si tu plan contempla una segunda etapa en dos años, un corredor al 4% vale más que uno al 1%, aunque el metro cuadrado cueste lo mismo.
Dato 3. El precio contra el promedio de su propia plaza
Comparar una nave de Querétaro contra el promedio nacional de $8.60 USD/m² no dice nada. Cada plaza tiene su propio piso y su propio techo, y la distancia entre ambos es la información útil.
El promedio de cada plaza, al cierre del Q2 2026:
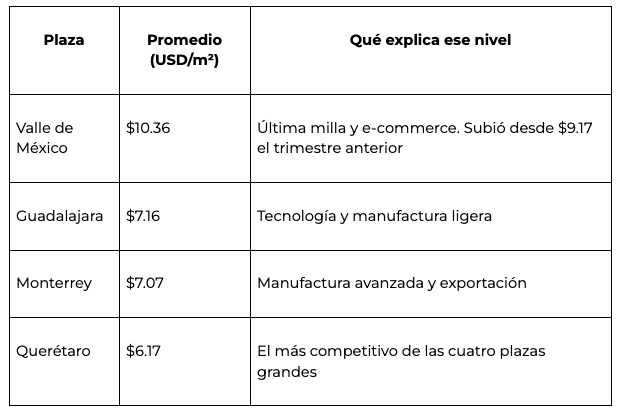
La dispersión dentro de cada plaza es lo que importa. En Monterrey, Apodaca llega a $14.33 USD/m² y Ciénega de Flores está en $6.25. Son 8 dólares de diferencia en el mismo mercado metropolitano. En la ZMVM el rango es todavía más amplio: Iztapalapa va de $4.40 a $17.75 según el inmueble.

Cómo usar la tabla. Ubica el corredor, no la ciudad. Si la nave que te ofrecen está arriba del promedio de su corredor, pregunta qué justifica la prima: KVA documentados, altura libre, andenes, certificación. Si no hay respuesta técnica, la prima es de posicionamiento comercial y se negocia.‰
Si está muy por debajo, la pregunta se invierte: qué le falta. En este mercado, una nave barata en un corredor caro casi siempre tiene la energía sin resolver.
Dato 4. La moneda en que está escrito el contrato
Este dato no aparece en ninguna ficha y cambia por completo el costo de ocupar una nave a cinco años.
Qué pasa en el mercado. En la frontera norte los contratos están dolarizados. La escasez de reservas territoriales urbanizadas y el costo de la tierra con factibilidad de servicios empujaron los precios a un nivel en el que el propietario no acepta riesgo cambiario: Tijuana se mueve entre $8.60 y $8.90 USD/m² en oferta activa.
En el centro del país la lógica es otra. La ZMVM mantiene sus precios indexados en pesos, lo que le da al inquilino de consumo masivo una estabilidad de presupuesto que el norte ya no ofrece.
Por qué importa. Un contrato dolarizado traslada el riesgo cambiario completo al inquilino. Si tu operación factura en pesos y pagas renta en dólares, cada movimiento del tipo de cambio es un costo que no planeaste y que no puedes repercutir a tu cliente.
Si exportas y facturas en dólares, el contrato dolarizado trabaja a tu favor: tus ingresos y tu renta se mueven juntos.
Las tres preguntas que resuelven el punto:
- ¿En qué moneda está denominada la renta y en cuál se liquida?
- ¿Qué índice aplica el ajuste anual y con qué periodicidad?
- ¿Hay tope al ajuste, o sigue al índice sin límite?
La trampa. La cláusula de ajuste anual mueve el costo total del arrendamiento más que la renta inicial. Un inmueble que arranca 5% más barato y se ajusta sin tope termina costando más que uno que arranca caro con el ajuste acotado. Se negocia al principio o no se negocia.
Dato 5. Especificación técnica y certificación
Este dato define si la nave sirve hoy y si va a valer algo en cinco años.
La especificación. Tres medidas descartan una nave antes de visitarla: altura libre, número y tipo de andenes, y capacidad de carga del piso. Una nave de 10,000 m² con siete metros de altura libre y dos andenes no compite con una de 10,000 m² con doce metros y veinte andenes, aunque las dos aparezcan con la misma superficie en el anuncio.
Pide estas tres cifras por escrito antes de agendar la visita. Ahorran recorridos.
La certificación. Las multinacionales que están tomando espacio en México exigen estándares de sustentabilidad que protegen su propia agenda corporativa y el valor del activo a largo plazo. Certificaciones LEED y ESG, captación pluvial, techos preparados para paneles solares, eficiencia energética documentada y reportes de huella de carbono se volvieron el mínimo para cerrar operaciones de gran escala.
Para quien renta. Si tu corporativo tiene compromisos de sustentabilidad declarados, una nave sin certificación te obliga a justificar la excepción o a costear la adaptación. Confírmalo antes de negociar la renta.
Para quien invierte. Actualizar no siempre significa reconstruir. Adaptar instalaciones existentes con inversiones puntuales sube el perfil del activo y lo mete en la lista corta de los usuarios que pagan prima. Un activo sin certificación en un corredor donde el resto ya la tiene se queda fuera de las operaciones grandes, que son justamente las que firman a plazos largos.
Qué revisar. La vigencia de la certificación y el nivel alcanzado, no solo su existencia. Un LEED vencido o un nivel básico pesan distinto en el comité de un corporativo global.
Los cinco datos no pesan igual para todos
El orden de prioridad cambia según lo que haces en tu operación. Tres ejemplos del tipo de demanda que se movió durante el trimestre:
Centro de datos o manufactura automatizada. La factibilidad eléctrica es eliminatoria y todo lo demás se acomoda después. Querétaro construyó su posición aquí: a $6.17 USD/m² promedio es la plaza más competitiva de las cuatro grandes, y su corredor Aeropuerto llega a picos cercanos a $14.00 USD/m² precisamente por las naves con redundancia técnica y factibilidad garantizada. La prima se paga sobre el corredor, no sobre la ciudad.
Distribución de última milla. La ubicación manda y el precio es consecuencia. La ZMVM promedia $10.36 USD/m² y los corredores conectados al AIFA y a las rutas urbanas ya están saturados. Aquí el dato decisivo es el segundo —la vacancia del corredor—, porque define si vas a poder firmar o si vas a tener que comprometerte en pre-arrendamiento.
Manufactura de exportación. Monterrey ofrece el mejor equilibrio entre costo y capacidad operativa a $7.07 USD/m², con Apodaca, Santa Catarina y Escobedo concentrando la actividad institucional por su cercanía a aduanas. El dato que más pesa es el cuarto: la moneda del contrato y las reglas de origen del T-MEC se mueven juntas, y la frontera es el mercado más expuesto a cualquier ajuste, sobre todo en automotriz y electrónica.
Y si tu plan contempla crecer. Suma un sexto criterio: disponibilidad de expansión. El Bajío mantiene vacancia de 3.5% a 4.5%, que en la práctica significa espacio contiguo disponible cuando lo necesites. En un corredor al 1% esa segunda etapa no existe, y mudarse cuesta más que la diferencia de renta que ahorraste.
Qué verificar antes de firmar
- Carta de factibilidad eléctrica vigente, con la capacidad expresada en KVA
- Estatus de la subestación: privada aprobada, compartida o en trámite
- Memoria de carga instalada contrastada contra el consumo pico de tu operación
- Vacancia del corredor específico, no el promedio de la ciudad
- Precio comparado contra el promedio de ese corredor, con la prima justificada por escrito
- Moneda de denominación y de liquidación de la renta
- Índice de ajuste anual, periodicidad y tope
- Altura libre, número y tipo de andenes, capacidad de carga del piso
- Certificación vigente y nivel alcanzado
- Disponibilidad de espacio contiguo si tu plan contempla una segunda etapa
Los primeros tres puntos se piden por escrito antes de agendar la visita. Los demás se revisan durante el due diligence técnico.
Accede a las mejores decisiones del mercado industrial en México de la mano de Spot2
Hasta aquí hemos visto que en el mercado industrial en México gana con datos precisos, como factibilidad energética, especificaciones Clase A y el corredor exacto donde tu operación tiene sentido.
En Spot2 tienes acceso al inventario industrial más completo y verificado del país, con filtros como KVA, andenes, altura libre, certificaciones y ubicación.
Así identificas naves con la mejor combinación entre precio, disponibilidad inmediata y capacidad operativa real. Y todo sin arriesgar capital en zonas saturadas o activos que no cumplen los requisitos técnicos que hoy exige el mercado.
Porque toda decisión se reduce a dos preguntas: ¿cuánto cuesta operar? y ¿cuánto riesgo asumo si el activo se queda vacío? El precio de renta te responde la primera; la tasa de vacancia, la segunda. En Spot2 tienes ambas.
Si estás listo para invertir en bienes raíces comerciales en México, habla con nuestros especialistas y encuentra la nave industrial ideal para tu próxima operación.
Preguntas frecuentes
¿Qué son los KVA y por qué se piden en número?
Kilovoltios-amperios: la medida de la capacidad eléctrica que una nave puede entregar. Se pide en número porque "tiene energía" describe una expectativa y "850 KVA documentados y aprobados" describe un hecho verificable contra el consumo pico de tu operación.
¿Cuánto encarece la prima energética una nave?
No hay un porcentaje único: depende del corredor. La referencia práctica es la dispersión dentro de la misma plaza. En Monterrey, Apodaca llega a $14.33 USD/m² y Ciénega de Flores está en $6.25, y buena parte de esa diferencia es especificación técnica y factibilidad resuelta.
¿Conviene más un corredor con vacancia baja o alta?
Depende de si vas a crecer. Vacancia baja significa mercado apretado y poco margen de negociación. Vacancia de 3.5% a 4.5%, como la del Bajío, significa disponibilidad inmediata para expandir. Si tu plan tiene una segunda etapa, la vacancia alta vale más.
¿Por qué el Valle de México cuesta $10.36 USD/m² si Querétaro cuesta $6.17?
Porque pagan cosas distintas. La ZMVM se paga por cercanía al consumidor final y acceso urbano de última milla. Querétaro se paga por infraestructura energética y conectividad para centros de datos y manufactura aeroespacial.
¿Qué significa que un contrato esté dolarizado?
Que la renta está denominada en dólares y el riesgo cambiario lo asume el inquilino. Es el estándar en la frontera norte por la escasez de tierra con servicios. La ZMVM mantiene precios indexados en pesos, lo que da estabilidad de presupuesto a operaciones que facturan en moneda local.
¿Una nave sin certificación ESG se puede actualizar?
En muchos casos sí, sin reconstruir. Captación pluvial, preparación de techo para paneles y documentación de eficiencia energética son inversiones puntuales que suben el perfil del activo. Conviene costearlas antes de cerrar, no después.
¿Qué es un pre-arrendamiento y cuándo toca aceptarlo?
Es comprometer un espacio antes de que esté terminado. Toca considerarlo cuando el corredor que necesitas está por debajo del 1.5% de vacancia y tu operación tiene fecha de arranque fija. Ahí la alternativa no es negociar mejor: es no encontrar nave. Lo mismo aplica en oficinas.